
Ouverture d’un compte bancaire professionnel à Hong Kong : étapes de vérification
Comment les banques de Hong Kong examinent la société, ses propriétaires, les utilisateurs du compte et son activité prévue avant d’ouvrir un compte professionnel.
Les banques de Hong Kong vérifient les entreprises clientes, leurs bénéficiaires effectifs et les utilisateurs du compte selon l’AMLO et les exigences de la HKMA. Pour une société étrangère, obtenez les documents du pays de constitution. Les obligations de vigilance de la banque restent celles de Hong Kong.
Établir l’identité du client et l’usage du compte
La demande indique la dénomination légale, l’immatriculation, les adresses et l’activité. Des documents indépendants confirment l’identité, la forme juridique, l’existence actuelle et les pouvoirs statutaires. Les paragraphes 4.3.6–4.3.7 de la HKMA décrivent ces vérifications.
identifier le client et vérifier son identité à l’aide de documents, données ou informations provenant d’une source fiable et indépendante
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
Le guide du registre de Hong Kong explique les Company Particulars et les dépôts ; le guide du Kenya explique les documents du BRS. Pour une succursale, obtenez l’immatriculation locale et les documents de la société mère.

Demandez quels paiements la société prévoit d’émettre et de recevoir : partenaires, montants, fréquence et pays. Demandez contrats ou factures pour étayer les points à vérifier, comme l’encaissement des paiements des clients par une autre société en son nom.
Identifier les propriétaires et utilisateurs du compte
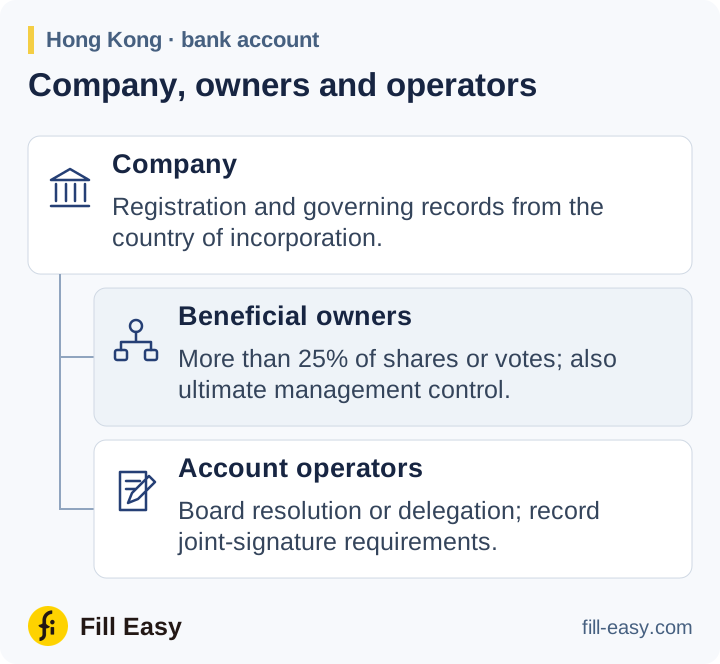
Selon les paragraphes 4.4.6 et 4.4.9 de la HKMA, le critère des bénéficiaires effectifs d’une société couvre plus de 25 % des actions ou droits de vote ainsi que le contrôle ultime de la gestion. La banque identifie les personnes concernées et prend des mesures raisonnables pour les vérifier. Si personne ne répond à la définition, elle identifie et vérifie raisonnablement les principaux dirigeants concernés.
exerce le contrôle ultime sur la gestion de la société
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Pour les sociétés actionnaires, obtenez les documents de propriété de chaque intermédiaire jusqu’à l’identification des personnes physiques concernées. Un organigramme daté consigne la chaîne ; les accords de prête-nom ou de vote établissent les droits absents des registres d’actionnaires.
Selon le paragraphe 4.5, vérifiez l’identité et les pouvoirs des utilisateurs du compte. Demandez la résolution du conseil ou la délégation nommant les personnes autorisées à donner des instructions et toute exigence de signature conjointe.
Un établissement agréé doit vérifier les pouvoirs de chaque personne agissant pour le client (PPTA) au moyen de documents appropriés (par exemple, une résolution du conseil ou une autorisation écrite similaire).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Résoudre les risques avant approbation
Les résultats de filtrage doivent permettre de distinguer le demandeur d’un homonyme. Une possible correspondance avec des sanctions, une personne politiquement exposée et des informations défavorables soulèvent des questions différentes. Notez comment chaque résultat important a été résolu et toute escalade nécessaire.
Les relations à haut risque exigent une vigilance renforcée. Pour un client ou bénéficiaire effectif PPE non hongkongais, le paragraphe 4.9.10 exige l’accord de la direction et des mesures raisonnables pour établir l’origine du patrimoine et des fonds. Les autres catégories de PPE et les anciens titulaires de fonctions ont leurs propres règles fondées sur le risque.
La vérification a normalement lieu avant ou pendant l’établissement de la relation. Le paragraphe 4.7 ne permet un report que sous conditions précises : gestion efficace du risque, éviter d’interrompre les activités normales et achèvement dès que raisonnablement possible. Le dossier d’approbation doit préciser toute exception autorisée et ses contrôles. Si la CDD requise ne peut être achevée, le paragraphe 4.13.1 exige un refus ou une rupture selon le cas, avec signalement à la JFIU en cas de connaissance ou de soupçon pertinent.
Suivi et conservation
Conservez ensemble les preuves, l’évaluation des risques, le mandat et la décision d’approbation. Le profil d’activité attendue sert de référence au suivi des transactions ; tout changement de propriété ou d’utilisateur entraîne une mise à jour du dossier. Les clients à haut risque font l’objet d’une revue CDD au moins annuelle selon le paragraphe 5.3. Le chapitre 8 fixe les règles de conservation.
Tous les clients présentant un risque élevé de blanchiment ou de financement du terrorisme doivent être examinés au moins chaque année, ou plus souvent si l’établissement le juge nécessaire, afin que les informations CDD conservées restent actuelles et pertinentes.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
La demande bancaire traite aussi des conditions des produits et des déclarations fiscales. Les FAQ de la HKMA sur l’ouverture de compte (opens in a new tab) expliquent pourquoi les banques posent des questions différentes et recueillent des données FATCA ou de résidence fiscale.