
Pembukaan akaun bank korporat Hong Kong: proses penerimaan pelanggan
Cara bank Hong Kong menyemak syarikat, pemilik, pengendali akaun dan aktiviti yang dijangka sebelum membuka akaun korporat.
Bank Hong Kong mengesahkan pelanggan korporat, pemilik benefisial dan pengendali akaun di bawah keperluan AMLO dan HKMA. Bagi syarikat luar negara, dapatkan rekod syarikat daripada negara pemerbadanan. Keperluan CDD bank tetap keperluan Hong Kong.
Tetapkan pelanggan dan akaun yang dicadangkan
Permohonan memberikan nama sah, butiran pendaftaran, alamat dan huraian perniagaan. Rekod syarikat bebas menyokong pengesahan identiti, bentuk undang-undang, kewujudan semasa dan kuasa tadbir urus. Perenggan HKMA 4.3.6–4.3.7 menerangkan semakan ini.
kenal pasti pelanggan dan sahkan identitinya dengan dokumen, data atau maklumat daripada sumber yang boleh dipercayai dan bebas
Garis Panduan HKMA AML/CFT (Mei 2023) — perenggan 4.1.3(a) (opens in a new tab)
Panduan daftar Hong Kong menerangkan Company Particulars dan pemfailan; panduan Kenya menerangkan rekod BRS. Bagi cawangan, dapatkan pendaftaran tempatan dan rekod syarikat asal.

Tanya pembayaran yang dijangka dibuat dan diterima oleh syarikat: pihak berurus niaga, jumlah, kekerapan dan negara. Minta kontrak atau invois untuk menyokong butiran yang perlu diperiksa, seperti syarikat lain yang mengutip bayaran pelanggan bagi pihaknya.
Kenal pasti pemilik dan pengendali akaun
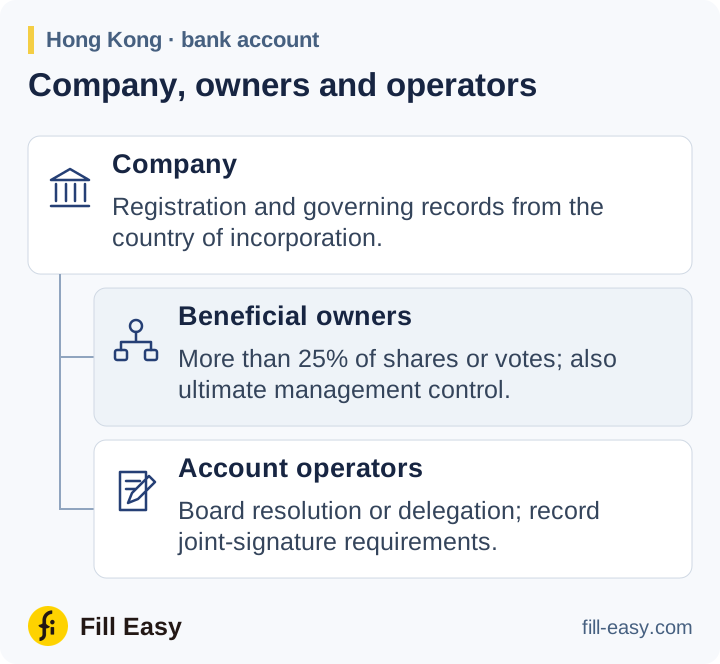
Menurut perenggan HKMA 4.4.6 dan 4.4.9, ujian pemilik benefisial korporat meliputi lebih 25% saham atau hak mengundi serta kawalan muktamad terhadap pengurusan. Bank mengenal pasti individu berkaitan dan mengambil langkah munasabah untuk mengesahkan mereka. Jika tiada siapa memenuhi takrif, bank mengenal pasti dan mengambil langkah munasabah untuk mengesahkan pegawai pengurusan kanan berkaitan.
menjalankan kawalan muktamad terhadap pengurusan korporat
Garis Panduan HKMA AML/CFT (Mei 2023) — perenggan 4.4.6(a)(iii) (opens in a new tab)
Bagi pemegang saham korporat, dapatkan rekod pemilikan setiap syarikat perantaraan sehingga individu berkaitan dikenal pasti. Gunakan carta pemilikan bertarikh untuk merekodkan rantaian dan perjanjian penama atau mengundi untuk membuktikan hak yang tiada dalam rekod pemegang saham.
Menurut perenggan 4.5, sahkan identiti dan kuasa pengendali akaun. Minta resolusi lembaga atau penyerahan kuasa yang menamakan siapa boleh mengeluarkan arahan dan sebarang syarat tandatangan bersama.
Institusi yang diberi kuasa harus mengesahkan kuasa setiap PPTA dengan bukti dokumen yang sesuai (contohnya resolusi lembaga atau kebenaran bertulis yang serupa).
Garis Panduan HKMA AML/CFT (Mei 2023) — perenggan 4.5.4 (opens in a new tab)
Selesaikan penemuan risiko sebelum kelulusan
Hasil saringan memerlukan butiran cukup untuk membezakan pemohon daripada orang yang bernama sama. Kemungkinan padanan sekatan, orang terdedah politik (PEP) dan laporan buruk menimbulkan soalan berbeza. Rekodkan cara setiap penemuan penting diselesaikan serta sebarang eskalasi yang diperlukan.
Hubungan berisiko tinggi memerlukan usaha wajar dipertingkat. Bagi pelanggan atau pemilik benefisial PEP bukan Hong Kong, perenggan 4.9.10 memerlukan kelulusan pengurusan kanan dan langkah munasabah untuk menentukan sumber kekayaan dan dana. Kategori PEP lain serta bekas pemegang jawatan mempunyai peruntukan berasaskan risiko masing-masing.
Pengesahan biasanya berlaku sebelum atau semasa hubungan diwujudkan. Perenggan 4.7 membenarkan penangguhan hanya di bawah syarat tertentu: pengurusan risiko berkesan, mengelakkan gangguan perniagaan biasa dan penyelesaian secepat yang munasabah. Fail kelulusan perlu mengenal pasti pengecualian yang dibenarkan dan kawalannya. Jika CDD wajib tidak dapat disiapkan, perenggan 4.13.1 memerlukan penolakan atau penamatan mengikut keadaan, serta laporan kepada JFIU jika ada pengetahuan atau syak wasangka berkaitan.
Semakan berterusan dan rekod
Simpan bukti, penilaian risiko, mandat dan keputusan kelulusan bersama. Profil aktiviti dijangka menjadi rujukan pemantauan transaksi; perubahan pemilikan atau pengendali mendorong kemas kini fail berkaitan. Pelanggan berisiko tinggi mendapat semakan CDD sekurang-kurangnya setiap tahun di bawah perenggan 5.3. Bab 8 menetapkan keperluan penyimpanan.
Semua pelanggan yang membawa risiko tinggi pengubahan wang haram atau pembiayaan keganasan perlu disemak sekurang-kurangnya setiap tahun, atau lebih kerap jika perlu menurut institusi yang diberi kuasa, supaya maklumat CDD kekal terkini dan relevan.
Garis Panduan HKMA AML/CFT (Mei 2023) — perenggan 5.3 (opens in a new tab)
Permohonan bank juga mengurus terma produk dan pengisytiharan cukai. Soalan lazim pembukaan akaun (opens in a new tab) HKMA menerangkan sebab bank boleh bertanya soalan berbeza dan mengumpulkan maklumat FATCA atau pemastautinan cukai.