
இந்தியாவில் நிறுவன ஆயுள் காப்பீட்டு சேர்க்கை
IRDAI AML/CFT கட்டமைப்பின் கீழ் நிறுவனப் பாலிசிதாரர் ஆவணங்கள், உண்மையான உரிமை மற்றும் தவணைச் சோதனைகள்.
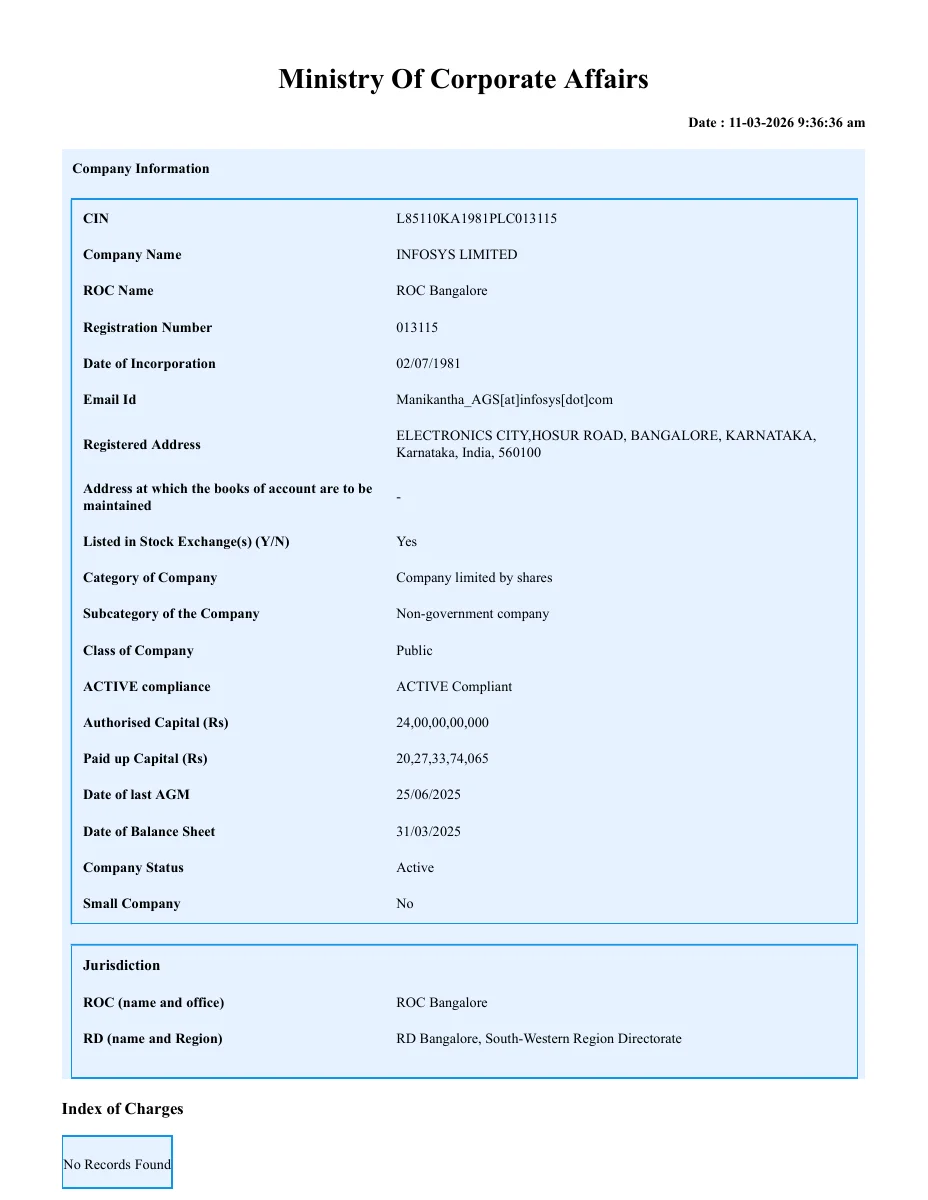
ஆயுள் காப்பீடு வாங்கும் நிறுவனத்திற்கு திருத்தங்களுடன் IRDAI-யின் AML/CFT முதன்மை வழிகாட்டுதல்களைப் பயன்படுத்துங்கள். நிறுவனப் பதிவு மற்றும் அமைப்புச் சட்ட ஆவணங்கள், PAN, பதிவு முகவரி மற்றும் வாங்குவதற்கான தீர்மானம் அல்லது அதிகாரப் பத்திரத்தைப் பெறுங்கள். MCA வழிகாட்டி கிடைக்கும் நிறுவனத் தாக்கல்களை அடையாளம் காட்டுகிறது.
உரிமையும் பிரதிநிதித்துவமும்
PML விதி 9-ன் கீழ் நிறுவன உண்மையான பயனடையும் உரிமையாளரைச் சோதியுங்கள்: பங்குகள், மூலதனம் அல்லது லாபத்தில் 10%-க்கு மேல் அல்லது பிற வழிக் கட்டுப்பாடு. தொடர்புடைய பங்குதாரர், கட்டுப்பாட்டுப் பதிவுகள் மற்றும் அடையாளம் கண்ட நபர்களின் அடையாளச் சான்றுகளைப் பெறுங்கள். யாரும் தெரியாவிட்டால் நிர்ணயிக்கப்பட்ட மாற்று வழியைப் பின்பற்றுங்கள்.
நிறுவனத்தின் பங்குகள், மூலதனம் அல்லது லாபத்தில் பத்து சதவீதத்துக்கு மேல்
PML விதிகள் — விதி 9(3)(a), விளக்கம் (i) (opens in a new tab)
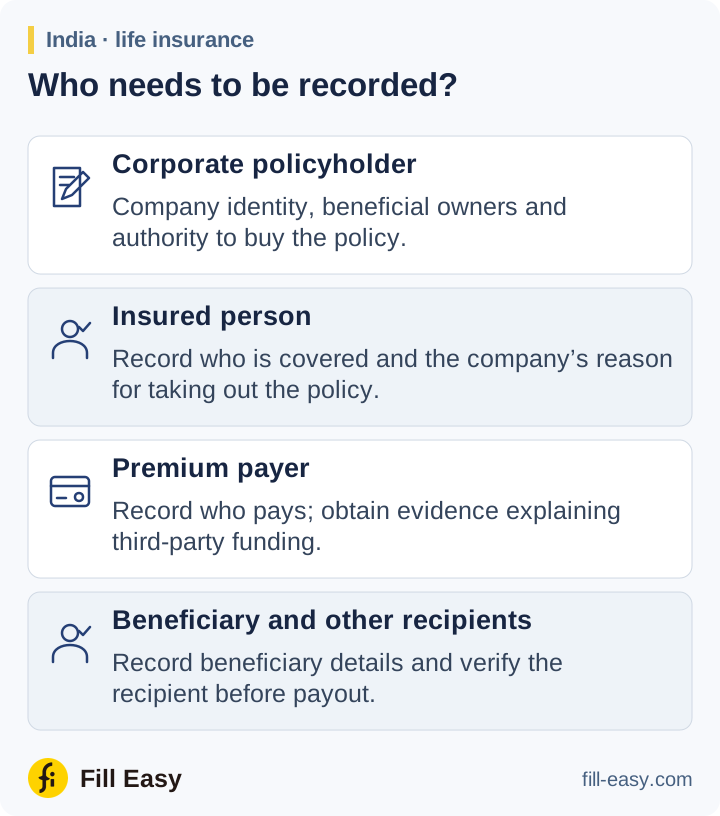
பாலிசியை ஏற்பாடு செய்பவரின் அடையாளத்தையும் நிறுவனத்துக்காகச் செயல்படும் அதிகாரத்தையும் சரிபார்க்கவும். காப்பீடு செய்யப்பட்டவரின் பங்கு, பெயரிட்ட பயனாளி, நிறுவனத்தின் சார்பில் தவணை செலுத்துபவர் ஆகியோரைப் பதிவு செய்யுங்கள்.
பணம் செலுத்தலும் பாலிசி மாற்றங்களும்
காப்பீட்டு நோக்கத்தையும் தவணை நிதி ஏற்பாட்டையும் அறியுங்கள். கடனளிப்பவர் மாற்றப்பட்ட பாலிசி உரிமைகளைப் பெற்றால் உரிமை மாற்றம் மற்றும் நிதி ஆவணங்கள் வேண்டும்; தொடர்பில்லாத தவணை செலுத்துபவருக்கு ஆபத்துக்கு ஏற்ற விளக்கமும் சான்றும் பெறுங்கள்.
அதிக ஆபத்து வாடிக்கையாளர்கள், தொடர்புடைய PEP-களுக்கு வழிகாட்டுதலின் மேம்பட்ட சோதனைகளைச் செய்யுங்கள். பயனாளி விவரம் வைத்துப் பணம் வழங்குமுன் பொருந்தும் பெறுநர் சரிபார்ப்பை முடிக்கவும். உரிமை மாற்றம், ஒப்படைப்பு அல்லது புதிய பெறுநருக்குப் பணம் வழங்கலை தற்போதைய பாலிசி உரிமை, அதிகாரத்துடன் ஒப்பிடுங்கள்.
மாறிய உரிமையாளர்கள் அல்லது பிரதிநிதிகள்
முன்மொழிவு, CDD சான்று, உரிமைத் தகவல், தவணைப் பதிவுகள் மற்றும் பின்னர் வந்த அறிவுறுத்தல்களைப் பாதுகாக்கவும். உரிமையாளர்கள் அல்லது அங்கீகரிக்கப்பட்ட பிரதிநிதிகள் மாறினால் பாதிக்கப்படும் தகவலைப் புதுப்பிக்கவும்.
ஒவ்வொரு அறிக்கை நிறுவனமும் ஒவ்வொரு வாடிக்கையாளருடனான வணிக உறவில் தொடர் உரிய ஆய்வு மேற்கொள்ள வேண்டும்