
அயர்லாந்தில் நிறுவன ஆயுள் காப்பீட்டு சேர்க்கை
CJA 2010-ன் கீழ் ஐரிஷ் ஆயுள் காப்பீட்டாளரின் நிறுவனப் பாலிசிதாரர், தவணை நிதி, பயனாளிப் பதிவுகள்.
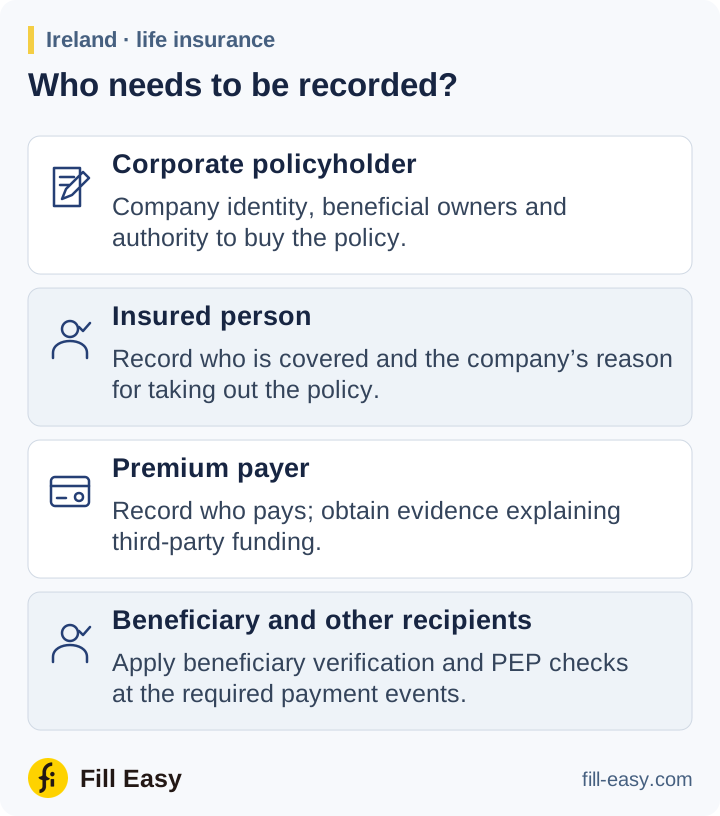
பாலிசி வாங்கும் நிறுவனத்தின் பதிவு, வணிக விவரங்களைப் பெறுங்கள். CRO வழிகாட்டி ஐரிஷ் நிறுவனப் பதிவுகளை விளக்குகிறது; தொடர்புடைய உரிமை அடுக்குகளின் பங்குதாரர், கட்டுப்பாட்டுப் பதிவுகளைக் கேளுங்கள். பிரிவு 33-ன் கீழ் உண்மையான பயனடையும் உரிமையாளர்களை அடையாளம் கண்டு நியாயமான முறையில் சரிபார்க்கவும்.
நிறுவன அறிவுறுத்தல்களை உறுதி செய்யுங்கள்
பிரதிநிதியின் அடையாளம், காப்பீட்டை ஏற்பாடு செய்யும் அதிகாரத்தைச் சரிபார்க்கவும். குழுத் தீர்மானம் அல்லது அதிகார ஒப்படைப்பைப் பெற்று யார் பயனாளியை மாற்றலாம், உரிமையை மாற்றலாம் அல்லது பாலிசியை ஒப்படைக்கலாம் என்பதைப் பதிவு செய்யுங்கள்.
வாடிக்கையாளர் அல்லது சேவையுடன் தொடர்புடைய எந்தவொரு உண்மையான பயனடையும் உரிமையாளரையும் அடையாளம் காணுதல்;
CBI AML/CFT வழிகாட்டுதல் — பகுதி 5.2.2, CJA 2010 பிரிவு 33(2)(b) விளக்கம் (opens in a new tab)
காப்பீடு செய்யப்பட்டவர், தவணை செலுத்துபவர், பயனாளி, காப்பீட்டு நோக்கம் ஆகியவற்றை நிறுவுங்கள். குழு கருவூல நிறுவனம் தவணை செலுத்தினால் அதன் பங்கை விளக்கும் ஒப்பந்தம் அல்லது செலுத்தல் ஏற்பாட்டைப் பெறுங்கள். பாலிசி உரிமை கடனுக்குப் பாதுகாப்பானால் உரிமை மாற்றம், நிதிச் சான்று வைத்திருங்கள்.
பயனாளியும் பணப்பரிவர்த்தனை ஆய்வும்
நியமனத்தில் பெயரிட்ட பயனாளியைப் பதிவு செய்யுங்கள்; வகை அல்லது விளக்கம் இருந்தால் பணம் வழங்கும்போது பெறுநரை அறியப் போதிய விவரங்களைப் பெறுங்கள். பலன் வழங்குவதற்கு முன் காப்பீட்டுக்கான சிறப்புச் சரிபார்ப்பும் தொடர்புடைய PEP சோதனையும் செய்யுங்கள்.
நிறுவனத்தின் தொடர் கண்காணிப்பில் தவணைத் தொகை, செலுத்துபவர், பயனாளி அல்லது ஒப்படைப்பு அறிவுறுத்தல் மாற்றங்களை ஆய்வு செய்யுங்கள். பணம் விடுவிப்பதற்கு முன் புதிய பெறுநரின் உரிமை மற்றும் அறிவுறுத்தியவரின் அதிகாரச் சான்றைப் பெறுங்கள்.
வாடிக்கையாளருடனான வணிக உறவை ML/TF ஆபத்துக்கு ஏற்ப நியாயமாகத் தேவையான அளவில் கண்காணித்தல்.
CBI AML/CFT வழிகாட்டுதல் — பகுதி 5.3, CJA 2010 பிரிவு 35(3) விளக்கம் (opens in a new tab)
அதிக ஆபத்தும் இரட்டை அறிக்கையும்
அதிக ஆபத்துள்ள உறவுகளுக்கு மேம்பட்ட நடவடிக்கைகள் மேற்கொண்டு ஒப்புதலையும் சான்றையும் வைத்திருங்கள். அறிக்கைக்கான வரம்பு பூர்த்தியானால் சந்தேகப் பரிவர்த்தனை அறிக்கையை FIU Ireland, Revenue Commissioners இருவருக்கும் அளிக்க ஐரிஷ் கட்டமைப்பு கோருகிறது.