
Irlande : assurance-vie d’entreprise
Sociétés souscriptrices, financement des primes et bénéficiaires selon le CJA 2010 irlandais.
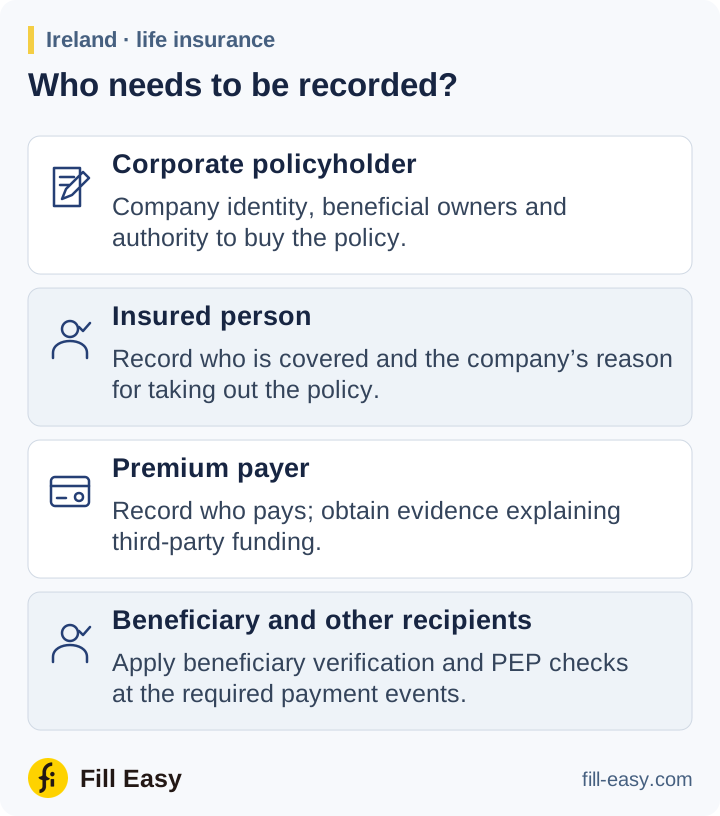
Obtenez l’immatriculation et l’activité de la société souscriptrice. Le guide CRO décrit les pièces irlandaises ; demandez les documents de propriété et de contrôle pour les niveaux pertinents. Identifiez les bénéficiaires effectifs et vérifiez raisonnablement leur identité selon la section 33.
Confirmer les instructions de la société
Vérifiez le représentant et son pouvoir de souscrire. Obtenez une résolution du conseil ou une délégation et consignez qui peut modifier les bénéficiaires, céder les droits ou racheter la police.
identifier tout bénéficiaire effectif lié à un client ou à un service ;
Déterminez l’assuré, le payeur des primes, le bénéficiaire et l’objet de la couverture. Si une société de trésorerie du groupe paie, obtenez l’accord ou le mécanisme de paiement expliquant son rôle. Si les droits garantissent un prêt, conservez la cession et les pièces de financement.
Bénéficiaires et paiements
Inscrivez un bénéficiaire nommé dès sa désignation ; pour une catégorie ou description, obtenez assez de détails pour identifier le destinataire à l’échéance. Effectuez la vérification propre à l’assurance et les contrôles PPE applicables avant paiement.
Examinez les changements de primes, de payeur, de bénéficiaire ou de rachat selon la surveillance continue. Obtenez la preuve du droit du nouveau destinataire et du pouvoir de l’auteur de l’instruction avant de libérer les fonds.
surveiller toute relation d’affaires avec un client dans la mesure raisonnablement justifiée par le risque de blanchiment ou de financement du terrorisme.
Risque élevé et double déclaration
Appliquez les mesures renforcées pour les relations à risque élevé et conservez approbations et justificatifs. Si le seuil de déclaration est atteint, le régime irlandais exige des déclarations de soupçon à la fois à FIU Ireland et aux Revenue Commissioners.