
Irlandia: firmowe ubezpieczenie na życie
Firmowi ubezpieczający, finansowanie składek i uprawnieni według irlandzkiego CJA 2010.
Uzyskaj dane rejestrowe i działalności spółki zawierającej polisę. Przewodnik CRO pokazuje irlandzkie dokumenty; zażądaj dowodów własności i kontroli na istotnych szczeblach. Ustal beneficjentów rzeczywistych i rozsądnie zweryfikuj ich tożsamość według sekcji 33.
Potwierdź dyspozycje spółki
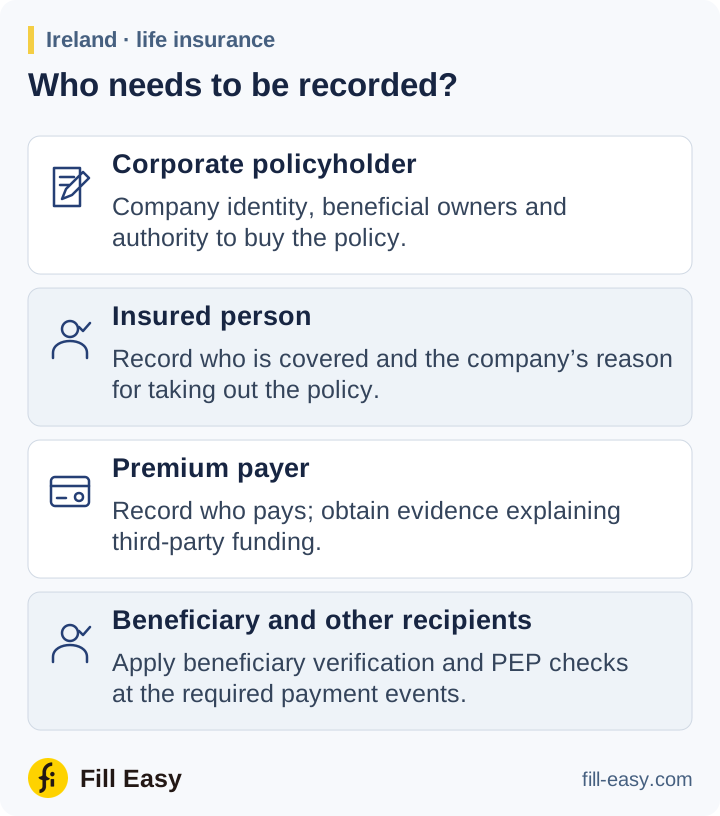
Zweryfikuj reprezentanta i jego uprawnienie do zawarcia ochrony. Uzyskaj uchwałę zarządu lub delegację i zapisz, kto może zmieniać uprawnionych, cedować prawa lub wykupywać polisę.
zidentyfikować każdego beneficjenta rzeczywistego związanego z klientem lub usługą;
Wytyczne AML/CFT CBI — sekcja 5.2.2 wyjaśniająca CJA 2010 sekcję 33(2)(b) (opens in a new tab)
Ustal ubezpieczonego, płatnika składek, uprawnionego i cel ochrony. Jeśli składki płaci spółka treasury grupy, uzyskaj umowę lub mechanizm płatności wyjaśniający rolę. Gdy prawa zabezpieczają pożyczkę, zachowaj cesję i dowody finansowania.
Uprawnieni i płatności
Zapisz imiennie wskazanego uprawnionego przy wskazaniu; dla klasy lub opisu uzyskaj dane pozwalające zidentyfikować odbiorcę przy wymagalności. Przed świadczeniem zastosuj ubezpieczeniową weryfikację i odpowiednie kontrole PEP.
Badaj zmiany wysokości składki, płatnika, uprawnionego i dyspozycji wykupu w ramach monitoringu. Przed wypłatą potwierdź prawo nowego odbiorcy i umocowanie wydającego dyspozycję.
monitorować każdą relację z klientem w zakresie racjonalnie uzasadnionym ryzykiem prania pieniędzy lub finansowania terroryzmu.
Wytyczne AML/CFT CBI — sekcja 5.3 wyjaśniająca CJA 2010 sekcję 35(3) (opens in a new tab)
Wyższe ryzyko i podwójne zgłoszenie
Stosuj wzmożone środki przy wyższym ryzyku i zachowuj decyzje oraz dowody. Gdy powstaje obowiązek zgłoszenia, irlandzkie przepisy wymagają raportów o podejrzanych transakcjach do FIU Ireland oraz Revenue Commissioners.