
آئرلینڈ میں کمپنی کی لائف انشورنس کا اندراج
CJA 2010 کے تحت آئرش لائف بیمہ اداروں کی کمپنی پالیسی ہولڈر، پریمیم فنڈنگ اور مستفید ریکارڈ۔
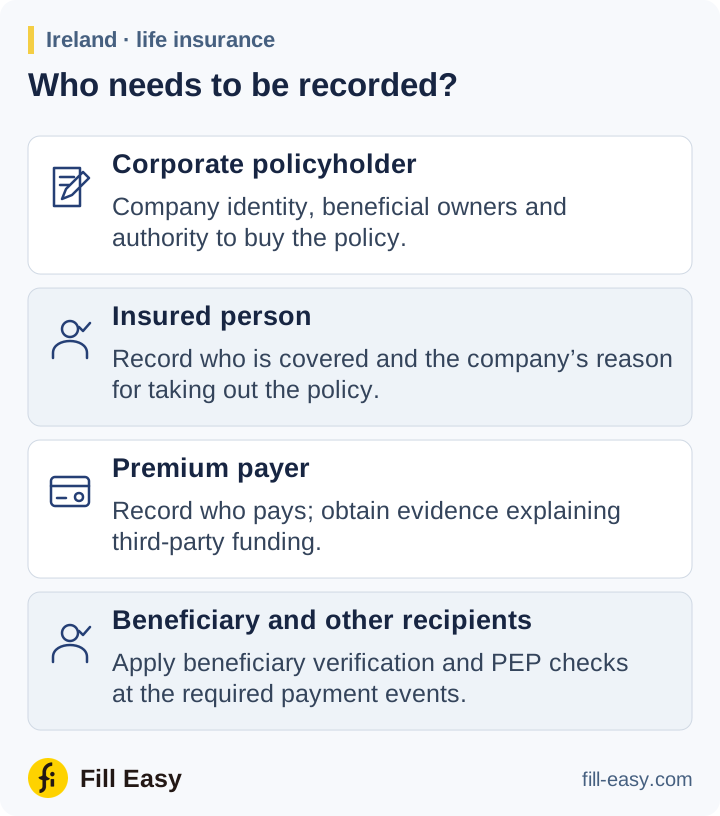
پالیسی لینے والی کمپنی کی رجسٹریشن اور کاروباری تفصیلات لیں۔ CRO گائیڈ آئرش کمپنی ریکارڈ بتاتی ہے؛ متعلقہ ملکیتی سطحوں کے شیئر ہولڈر و کنٹرول ریکارڈ مانگیں۔ سیکشن 33 کے تحت حقیقی مستفید مالکان کی شناخت اور معقول توثیق کریں۔
کمپنی کی ہدایات کی تصدیق
نمائندے اور کوریج کا انتظام کرنے کے اختیار کی تصدیق کریں۔ بورڈ قرارداد یا تفویض لیں اور درج کریں کہ کون مستفید بدل سکتا، حقوق منتقل یا پالیسی سرینڈر کر سکتا ہے۔
کسٹمر یا خدمت سے منسلک کسی بھی حقیقی مستفید مالک کی شناخت کرنا؛
CBI AML/CFT رہنما اصول — حصہ 5.2.2، CJA 2010 سیکشن 33(2)(b) کی وضاحت (opens in a new tab)
بیمہ شدہ فرد، پریمیم ادا کنندہ، مستفید اور کوریج کا مقصد طے کریں۔ گروپ ٹریژری کمپنی پریمیم دے تو اس کا کردار بتانے والا معاہدہ یا ادائیگی انتظام لیں۔ پالیسی حقوق قرض محفوظ کریں تو حقوق کی منتقلی اور فنانسنگ کے ثبوت رکھیں۔
مستفید اور ادائیگی کا جائزہ
نامزدگی کے وقت مقررہ مستفید درج کریں؛ گروہ یا تفصیل ہو تو ادائیگی پر وصول کنندہ شناخت کرنے کے لیے کافی تفصیل لیں۔ فوائد سے پہلے بیمہ کی مخصوص توثیق اور متعلقہ PEP جانچ کریں۔
ادارے کی مسلسل نگرانی میں پریمیم رقم، ادا کنندہ، مستفید یا سرینڈر ہدایات کی تبدیلی دیکھیں۔ رقم جاری کرنے سے پہلے نئے وصول کنندہ کے استحقاق اور ہدایت دینے والے کے اختیار کا ثبوت لیں۔
کسٹمر کے ساتھ کسی بھی کاروباری تعلق کی نگرانی ML/TF خطرے کے مطابق معقول حد تک کرنا۔
CBI AML/CFT رہنما اصول — حصہ 5.3، CJA 2010 سیکشن 35(3) کی وضاحت (opens in a new tab)
زیادہ خطرہ اور دوہری رپورٹنگ
زیادہ خطرے والے تعلقات پر بہتر اقدامات کرکے منظوری اور معاون ثبوت رکھیں۔ رپورٹ کی حد پوری ہو تو آئرش فریم ورک مشتبہ لین دین رپورٹ FIU Ireland اور Revenue Commissioners دونوں کو دینے کو کہتا ہے۔