
آئرلینڈ میں کمپنی کا بینک اکاؤنٹ کھولنا
CJA 2010 اور مرکزی بینک رہنمائی کے تحت آئرش بینک کی کمپنی شناخت، ملکیت اور اکاؤنٹ مقصد جانچ۔
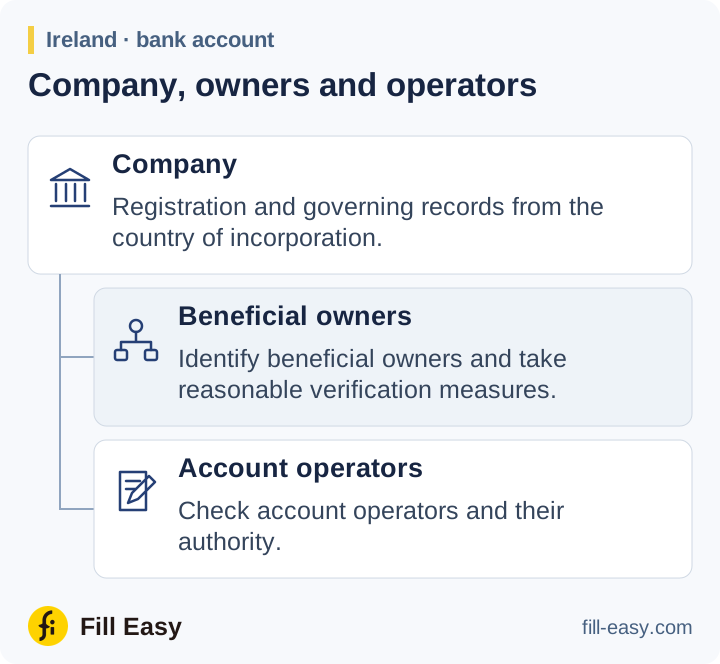
کمپنی کا رجسٹرڈ نام، نمبر، دفتر، ڈائریکٹرز اور کاروباری تفصیلات لیں۔ رجسٹرڈ معلومات کے لیے CRO کمپنی پرنٹ آؤٹ اور فائلنگ استعمال کریں۔ غیر ملکی کسٹمر کی انکارپوریشن اور ملکیت کے ریکارڈ اس کے آبائی ملک سے لیں۔
مالکان اور اکاؤنٹ آپریٹرز معلوم کریں
CJA 2010 کے سیکشن 33 کے تحت حقیقی مستفید مالکان کی شناخت، شناخت کی معقول توثیق اور ملکیت و کنٹرول کی سمجھ ضروری ہے۔ جہاں لازم ہو متعلقہ حقیقی ملکیت رجسٹر معلومات کے ساتھ شیئر ہولڈر اور کنٹرول ریکارڈ لیں۔ ذرائع کے اہم اختلاف درج کرکے تحقیق کریں۔
کسٹمر یا خدمت سے منسلک کسی بھی حقیقی مستفید مالک کی شناخت کرنا؛
CBI AML/CFT رہنما اصول — حصہ 5.2.2، CJA 2010 سیکشن 33(2)(b) کی وضاحت (opens in a new tab)
کمپنی کی طرف سے کام کرنے والے کی شناخت اور اختیار جانچیں۔ دستخط کنندگان اور مشترکہ ہدایات کے اصول کا بینک مینڈیٹ یا کمپنی قرارداد لیں۔ ٹرسٹی یا نامزد شخص شیئرز رکھے تو متعلقہ حقوق و فریقوں کا معاہدہ لیں۔
مقصد اور زیادہ خطرے کے معاملات
سیکشن 35 تعلق کے مقصد اور مطلوبہ نوعیت کی معلومات مانگتا ہے۔ متوقع وصولیاں، ادائیگیاں اور فنڈنگ درج کریں؛ دوسری کمپنی کسٹمر کی آمدنی جمع کرے تو ایسے غیر معمولی انتظام کا معاہدہ یا فنانسنگ دستاویزات لیں۔
متعلقہ صورت میں بہتر اقدامات اور PEP منظوری کریں، پابندیوں کے نتائج حل کریں اور قبولیت سے پہلے ضروری توثیق مکمل کریں۔ عام توثیقی وقت سے جائز استثنا کی بنیاد درج کریں۔
نگرانی اور FIU اور Revenue کو رپورٹ
لین دین کو درج کاروبار سے ملائیں اور ملکیت یا اختیار بدلے تو ثبوت تازہ کریں۔ CBI رہنمائی قابل رپورٹ شبہات FIU Ireland اور Revenue Commissioners دونوں کو رپورٹ کرنے کو کہتی ہے؛ اعلیٰ سطح پر بھیجنے کے ثبوت کی رسائی محدود رکھیں۔
کسٹمر کے ساتھ کسی بھی کاروباری تعلق کی نگرانی ML/TF خطرے کے مطابق معقول حد تک کرنا۔
CBI AML/CFT رہنما اصول — حصہ 5.3، CJA 2010 سیکشن 35(3) کی وضاحت (opens in a new tab)