
Irlanda: abrir una cuenta bancaria empresarial
Identidad, propietarios y finalidad de la cuenta según CJA 2010 y el Banco Central de Irlanda.
Obtenga denominación, número, domicilio, administradores y actividad. Use el extracto y depósitos del CRO para datos inscritos. Para clientes extranjeros, pida documentos de constitución y propiedad del país de origen.
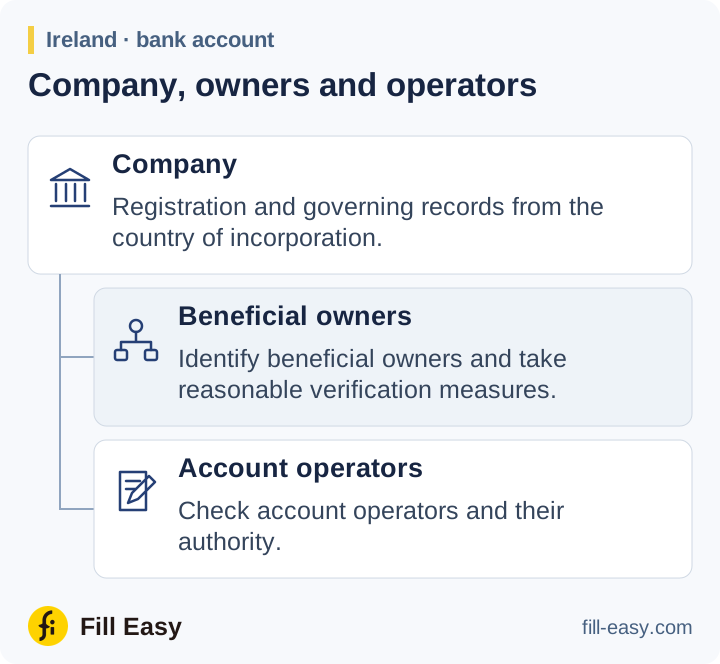
Determinar propietarios y operadores
Identifique titulares reales, adopte medidas razonables para verificar su identidad y comprenda propiedad y control según la sección 33 de CJA 2010. Obtenga datos del registro de titulares reales cuando proceda, junto a documentos de accionistas y control. Registre e investigue diferencias sustanciales.
identificar a todo titular real vinculado a un cliente o servicio;
Directrices PBC/FT del CBI — sección 5.2.2, sobre CJA 2010 sección 33(2)(b) (opens in a new tab)
Verifique a quien actúa por la empresa y su facultad. Solicite mandato bancario o acuerdo societario con firmantes y reglas de instrucciones conjuntas. Si un fiduciario o testaferro posee acciones, obtenga el acuerdo sobre derechos y partes.
Finalidad y mayor riesgo
La sección 35 exige finalidad y naturaleza prevista de la relación. Registre ingresos, pagos y financiación previstos; obtenga contratos o documentos financieros que expliquen acuerdos inusuales, como otra entidad cobrando ingresos del cliente.
Aplique medidas reforzadas y aprobaciones PEP pertinentes, resuelva sanciones y termine la verificación exigida antes de aceptar. Documente la base de cualquier excepción permitida al momento normal de verificación.
Seguimiento e informes a FIU y Revenue
Compare operaciones con la actividad declarada y actualice propiedad y facultades al cambiar. Las directrices CBI exigen comunicar sospechas pertinentes tanto a FIU Ireland como a Revenue Commissioners; restrinja el acceso a pruebas de escalamiento.
supervisar toda relación de negocios con un cliente en la medida razonablemente justificada por el riesgo de blanqueo o financiación del terrorismo.
Directrices PBC/FT del CBI — sección 5.3, sobre CJA 2010 sección 35(3) (opens in a new tab)