
आयरलैंड में कंपनी का बैंक खाता खोलना
CJA 2010 और केंद्रीय बैंक मार्गदर्शन के तहत आयरिश बैंक की कंपनी पहचान, स्वामित्व और खाता उद्देश्य जाँच।
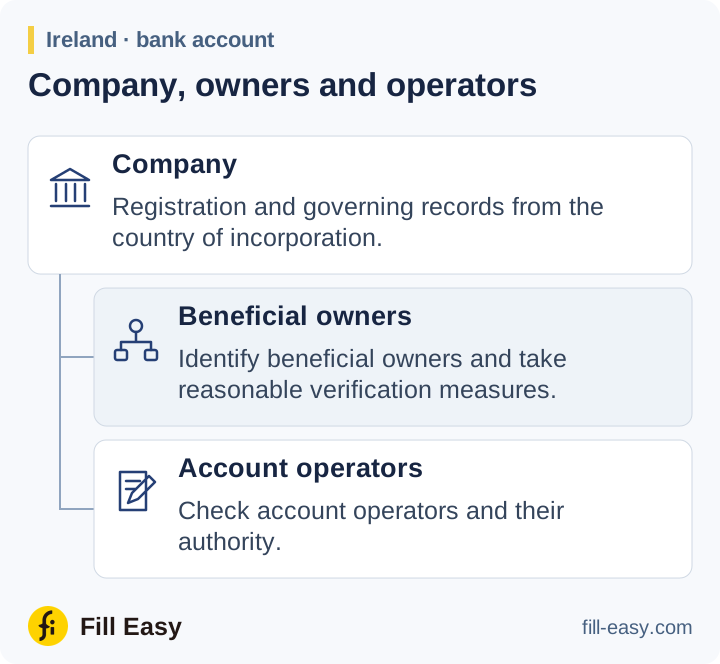
कंपनी का पंजीकृत नाम, संख्या, कार्यालय, निदेशक और व्यवसाय विवरण लें। पंजीकृत जानकारी के लिए CRO कंपनी प्रिंटआउट और फाइलिंग देखें। विदेशी ग्राहक के निगमन और स्वामित्व रिकॉर्ड उसके मूल देश से लें।
मालिक और खाता संचालक स्थापित करें
CJA 2010 की धारा 33 के तहत लाभकारी मालिक पहचानें, पहचान सत्यापित करने के उचित उपाय करें और स्वामित्व व नियंत्रण समझें। जहाँ ज़रूरी हो संबंधित लाभकारी स्वामित्व रजिस्टर जानकारी, साथ में शेयरधारक व नियंत्रण रिकॉर्ड लें। स्रोतों में महत्वपूर्ण अंतर दर्ज और जाँचें।
ग्राहक या सेवा से जुड़े किसी भी लाभकारी मालिक की पहचान करना;
CBI AML/CFT दिशानिर्देश — खंड 5.2.2, CJA 2010 धारा 33(2)(b) की व्याख्या (opens in a new tab)
कंपनी की ओर से कार्य करने वाले व्यक्ति और अधिकार सत्यापित करें। हस्ताक्षरकर्ताओं के नाम व संयुक्त निर्देश नियम वाला बैंक अधिदेश या कंपनी प्रस्ताव लें। ट्रस्टी या नामधारी व्यक्ति के पास शेयर हों तो संबंधित अधिकार व पक्ष बताने वाला समझौता लें।
उद्देश्य और उच्च जोखिम मामले
धारा 35 संबंध के उद्देश्य व इच्छित स्वरूप की जानकारी माँगती है। अपेक्षित प्राप्तियाँ, भुगतान और धन स्रोत दर्ज करें; जैसे ग्राहक का राजस्व दूसरी संस्था संग्रह करे, ऐसे असामान्य प्रबंध के अनुबंध या वित्तपोषण दस्तावेज़ लें।
जहाँ लागू हो उन्नत उपाय और PEP अनुमोदन करें, प्रतिबंध निष्कर्ष सुलझाएँ और स्वीकृति से पहले आवश्यक सत्यापन पूरा करें। सामान्य सत्यापन समय से किसी अनुमत अपवाद का आधार दर्ज करें।
निगरानी और FIU तथा Revenue को रिपोर्ट
दर्ज व्यवसाय से लेनदेन मिलाएँ और स्वामित्व व अधिकार बदलने पर साक्ष्य अपडेट करें। CBI मार्गदर्शन योग्य संदेह FIU Ireland और Revenue Commissioners दोनों को रिपोर्ट करने को कहता है; उच्च स्तर पर भेजने के साक्ष्य तक पहुँच सीमित रखें।
ग्राहक के साथ हर व्यावसायिक संबंध की उतनी निगरानी करना जितनी ML/TF जोखिम के अनुरूप उचित हो।
CBI AML/CFT दिशानिर्देश — खंड 5.3, CJA 2010 धारा 35(3) की व्याख्या (opens in a new tab)