
アイルランド:法人口座の開設
CRO、実質的所有者、署名権者とCJA 2010に基づく監視の確認。
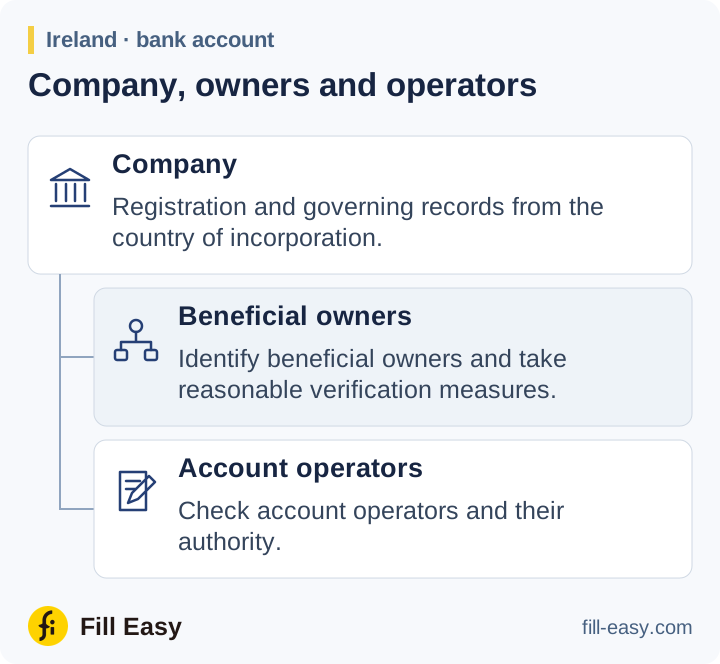
会社の登録名、番号、事務所、取締役、事業情報を取得します。CROの会社情報と届出で登録事項を確認し、海外顧客には本国の設立・所有資料を求めます。
所有者と口座担当者の確定
CJA 2010第33条に従い実質的所有者を特定し、身元確認の合理的措置をとり、所有・支配構造を理解します。必要な実質的所有者登記情報を株主・支配資料とともに取得し、重大な相違を記録・調査します。
顧客またはサービスに関係する実質的所有者を特定すること。
CBI AML/CFT 指針 — §5.2.2; CJA 2010 §33(2)(b) (opens in a new tab)
会社の代理人の本人と権限を確認します。署名者と共同指図の規則を示す銀行委任状または会社決議を求めます。信託受託者や名義人が株式を保有する場合は関連する権利と当事者を示す契約を取得します。
目的と高リスク案件
第35条は関係の目的と予定される性質の情報を求めます。入金、支払、資金源の見込みを記録し、他社が顧客の売上を回収するような例外的取決めには契約・融資資料を取得します。
必要な強化措置とPEP承認を適用し、制裁上の問題を解決し、受入れ前の必要な確認を完了します。通常の確認時期の例外が許される場合は根拠を記録します。
監視とFIU・歳入庁への報告
取引を記録された事業と照合し、所有・権限の変化時に証拠を更新します。CBI指針は該当する疑わしい取引をFIU IrelandとRevenue Commissionersの双方に報告するよう求めます。エスカレーション資料へのアクセスを制限します。
マネーロンダリング・テロ資金供与リスクに照らして合理的に必要な範囲で、顧客との取引関係を監視すること。