
Irlanda: abrir uma conta bancária empresarial
Identidade da sociedade, propriedade e finalidade da conta segundo CJA 2010 e Banco Central da Irlanda.
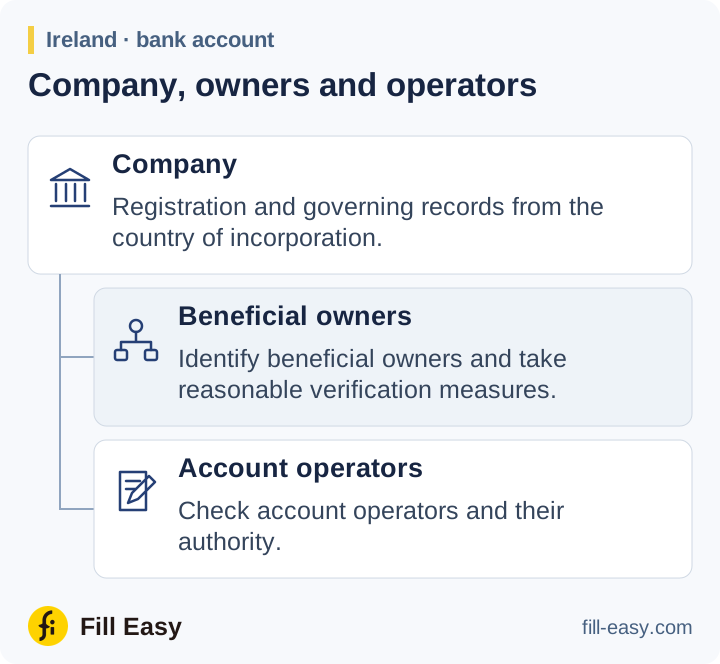
Obtenha nome registado, número, sede, administradores e atividade. Use o extrato e os documentos CRO para dados registados. Para cliente estrangeiro, peça constituição e propriedade da jurisdição de origem.
Apurar proprietários e operadores
Identifique beneficiários efetivos, tome medidas razoáveis para verificar identidades e compreenda propriedade e controlo segundo a secção 33 do CJA 2010. Obtenha informações do registo de beneficiários efetivos quando exigido, além de documentos acionistas e de controlo. Registe e investigue divergências importantes.
identificar qualquer beneficiário efetivo ligado a um cliente ou serviço;
Orientações ABC/CFT do CBI — secção 5.2.2, explicando CJA 2010 secção 33(2)(b) (opens in a new tab)
Verifique a pessoa que atua pela sociedade e a autoridade. Peça mandato bancário ou resolução com signatários e regras para instruções conjuntas. Se fiduciário ou mandatário detiver ações, obtenha o acordo que identifica direitos e partes.
Finalidade e maior risco
A secção 35 exige informação sobre finalidade e natureza prevista da relação. Registe recebimentos, pagamentos e financiamento esperados; obtenha contratos ou documentos financeiros para acordos invulgares, como outra sociedade cobrar receitas do cliente.
Aplique medidas reforçadas e aprovações PEP exigidas, resolva sanções e conclua verificação antes da aceitação. Documente a base de qualquer exceção permitida ao momento normal de verificação.
Monitorização e comunicações à FIU e à Revenue
Compare transações com a atividade declarada e atualize propriedade e poderes perante mudanças. As orientações CBI exigem reportar suspeitas relevantes tanto à FIU Ireland como aos Revenue Commissioners; restrinja o acesso às provas da escalada.
monitorizar qualquer relação comercial com um cliente na medida razoavelmente justificada pelo risco de branqueamento ou financiamento do terrorismo.
Orientações ABC/CFT do CBI — secção 5.3, explicando CJA 2010 secção 35(3) (opens in a new tab)