
Ireland: mở tài khoản ngân hàng doanh nghiệp
Kiểm tra CRO, chủ sở hữu hưởng lợi, người vận hành và giám sát theo CJA 2010.
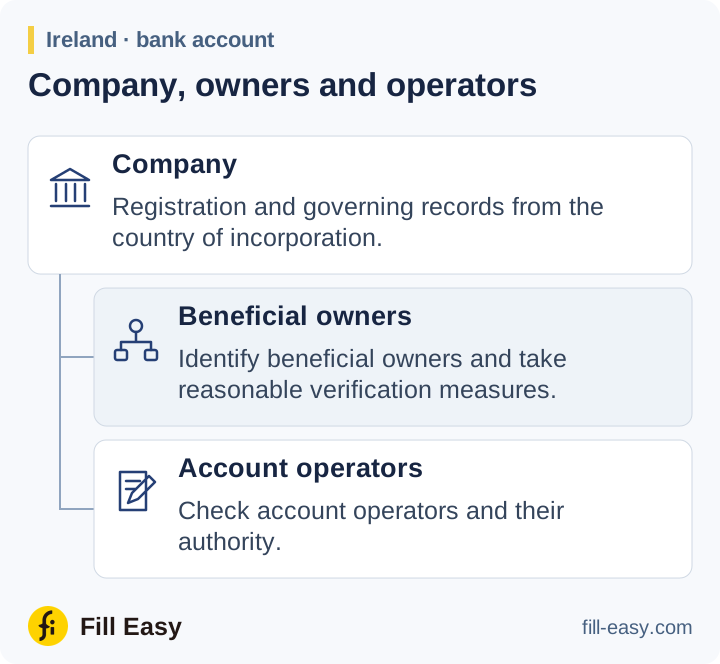
Lấy tên, số, trụ sở, giám đốc và thông tin kinh doanh của công ty. Dùng bản in và hồ sơ CRO để kiểm tra đăng ký. Với khách hàng nước ngoài, lấy tài liệu thành lập và sở hữu từ nước gốc.
Xác định chủ sở hữu và người vận hành
Theo điều 33 CJA 2010, xác định chủ sở hữu hưởng lợi, thực hiện biện pháp hợp lý xác minh danh tính và hiểu cơ cấu sở hữu, kiểm soát. Lấy thông tin sổ chủ sở hữu khi bắt buộc cùng hồ sơ cổ đông, quyền kiểm soát. Ghi nhận và điều tra sai khác trọng yếu.
xác định mọi chủ sở hữu hưởng lợi liên quan đến khách hàng hoặc dịch vụ;
CBI AML/CFT hướng dẫn — §5.2.2; CJA 2010 §33(2)(b) (opens in a new tab)
Xác minh người hành động thay công ty và quyền của họ. Yêu cầu ủy quyền ngân hàng hoặc nghị quyết nêu người ký và quy tắc cùng chỉ đạo. Nếu trustee hoặc người đứng tên giữ cổ phần, lấy thỏa thuận nêu quyền và các bên.
Mục đích và trường hợp rủi ro cao
Điều 35 yêu cầu thông tin về mục đích và tính chất dự kiến của quan hệ. Ghi khoản thu, chi và nguồn tiền; lấy hợp đồng, chứng từ tài trợ cho cơ chế bất thường như công ty khác thu doanh thu của khách hàng.
Áp dụng biện pháp tăng cường, phê duyệt PEP cần thiết, giải quyết cấm vận và hoàn tất xác minh trước khi chấp nhận. Ghi lý do của ngoại lệ thời điểm xác minh khi luật cho phép.
Giám sát và báo cáo tới FIU, Revenue
Đối chiếu giao dịch với hoạt động đã ghi và cập nhật chứng cứ sở hữu, thẩm quyền khi thay đổi. Hướng dẫn CBI yêu cầu báo cáo nghi ngờ đủ điều kiện cho cả FIU Ireland và Revenue Commissioners; hạn chế truy cập hồ sơ báo cáo nội bộ.
giám sát từng quan hệ kinh doanh với khách hàng ở mức hợp lý theo rủi ro rửa tiền/tài trợ khủng bố.
CBI AML/CFT hướng dẫn — §5.3; CJA 2010 §35(3) (opens in a new tab)