
Estados Unidos: abrir una cuenta bancaria empresarial
Identificación bancaria estadounidense, pruebas de propiedad del 25% y control, y alivio FinCEN de febrero de 2026 para cuentas adicionales.
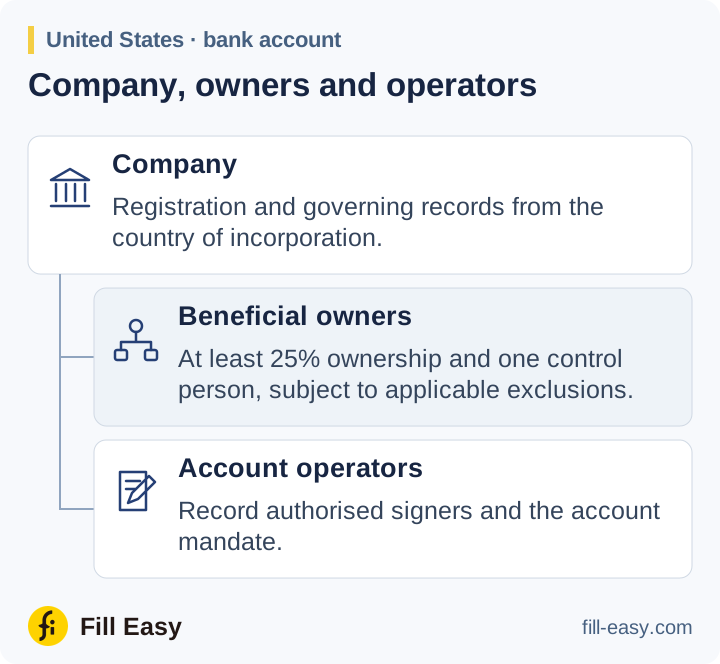
El Customer Identification Program bancario recoge nombre, dirección física y número identificador y verifica identidad según procedimientos documentados. Obtenga documentos de constitución o registro oficial del estado de constitución; el EIN federal identifica al contribuyente, pero no sustituye la verificación de la empresa.
permitir al banco creer razonablemente que conoce la identidad verdadera de cada cliente.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2) (opens in a new tab)
Propietarios y una persona de control
Para una entidad cliente no exenta, la regla CDD generalmente exige identificar y verificar a cada persona con 25% o más del capital, directa o indirectamente, y a una persona con responsabilidad importante de gestión. La persona de control es obligatoria aunque ningún propietario llegue al 25%.
Obtenga certificación de beneficiarios efectivos o datos equivalentes y datos de identidad requeridos. Una búsqueda estatal puede omitir propietarios; pida registros de accionistas y organigrama si hace falta. Registre cualquier exclusión de cliente o cuenta utilizada.
Cuentas adicionales tras la primera
La orden FinCEN de febrero de 2026 elimina la identificación y verificación automáticas de beneficiarios efectivos en cada cuenta adicional de un cliente existente. Se mantiene el requisito de la primera cuenta y las revisiones si hechos cuestionan datos anteriores o la CDD continua basada en riesgo las exige.
Mandato de cuenta y CDD continua
Obtenga mandato empresarial para usuarios de la cuenta y datos sobre pagos y fondos previstos. Resuelva sanciones y aplique revisión reforzada si el riesgo lo exige. Guarde pruebas CIP y CDD, mandato y aprobación; actualice propiedad mediante seguimiento continuo cuando se conozcan cambios pertinentes.
El CIP debe incluir procedimientos para cuando el banco no pueda creer razonablemente que conoce la identidad verdadera del cliente.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2)(iii) (opens in a new tab)