
Estados Unidos: incorporar a una empresa a un seguro de vida
Controles AML estadounidenses de empresas que compran productos aseguradores cubiertos, sin trasladar la regla bancaria CDD de propiedad.
Determine primero si la aseguradora emite o suscribe un producto cubierto por 31 CFR 1025: vida permanente excepto grupo, rentas excepto grupales, u otro seguro con valor en efectivo o función de inversión. Los productos temporales y de grupo no quedan cubiertos solo porque los compre una empresa.
Obtener pruebas del comprador y pagos
El programa AML de la aseguradora basado en riesgo determina los datos de cliente necesarios. Obtenga documentos de constitución de la sociedad compradora, representante autorizado y financiación de primas. La guía del registro estadounidense explica documentos estatales y cuándo la empresa debe aportar datos de propiedad.
obtener toda la información pertinente del cliente necesaria para un programa eficaz contra el blanqueo.
31 CFR Part 1025 — 31 CFR 1025.210(b)(1) (opens in a new tab)
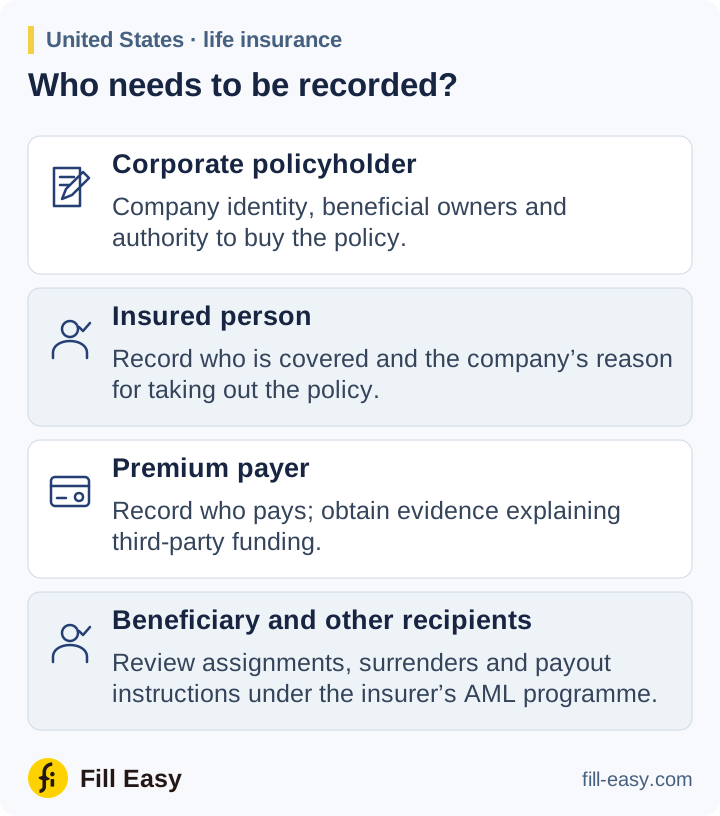
Registre asegurado, beneficiario, pagador y cesionario. Pida facultad empresarial para contratar y el acuerdo de cesión si un prestamista obtiene derechos. Investigue primas inexplicadas de terceros, rescates rápidos y pagos a perceptores no relacionados.
La certificación universal de propiedad del 25% de la regla CDD bancaria no es requisito de seguros bajo Part 1025. Obtenga pruebas de propiedad y control cuando lo precise el programa basado en riesgo; no presente un formulario bancario como obligatorio para toda tomadora.
Agentes, escalamiento y eventos de póliza
Part 1025 exige integrar agentes y corredores en el programa y obtener de ellos datos relevantes del cliente. La aseguradora sigue siendo responsable aunque un intermediario recoja documentos. Las pruebas independientes también deben cubrir el cumplimiento de agentes y corredores.
disponer de pruebas independientes para supervisar y mantener un programa adecuado,
31 CFR Part 1025 — 31 CFR 1025.210(b)(4) (opens in a new tab)
Actividad sospechosa y registros SAR
Aplique controles de sanciones e investigue actividad sospechosa de pólizas. Conserve pruebas de revisión y escalamiento; si se presenta SAR, consérvelo con justificantes durante los cinco años exigidos. Revise cesiones, rescates y pagos antes de liberar fondos.