
สหรัฐอเมริกา: การรับลูกค้านิติบุคคลประกันชีวิต
การตรวจ AML ของสหรัฐฯ สำหรับบริษัทที่ซื้อผลิตภัณฑ์ประกันที่ครอบคลุม โดยไม่ยกกฎเจ้าของ 25% ของธนาคารมาใช้กับทุกกรมธรรม์
ก่อนอื่นระบุว่าบริษัทประกันออกหรือรับประกันผลิตภัณฑ์ที่ครอบคลุมตาม 31 CFR Part 1025 หรือไม่ ได้แก่ ประกันชีวิตแบบถาวรที่ไม่ใช่แบบกลุ่ม เงินรายปีที่ไม่ใช่แบบกลุ่ม หรือประกันอื่นที่มีมูลค่าเงินสดหรือลักษณะลงทุน ประกันชีวิตแบบกำหนดระยะเวลาและแบบกลุ่มไม่กลายเป็นผลิตภัณฑ์ครอบคลุมเพียงเพราะบริษัทเป็นผู้ซื้อ
ขอหลักฐานผู้ซื้อและการจ่ายเงิน
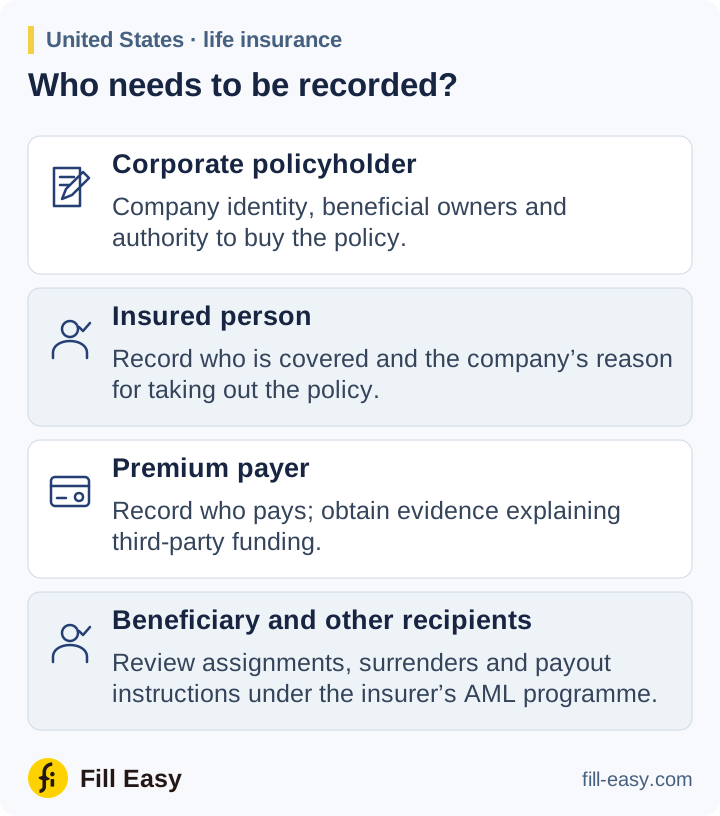
โปรแกรม AML ตามความเสี่ยงของบริษัทประกันกำหนดข้อมูลลูกค้าที่ต้องใช้ ขอเอกสารจัดตั้งของบริษัทผู้ซื้อ ผู้แทนที่มีอำนาจ และข้อมูลเงินที่ใช้จ่ายเบี้ย คู่มือทะเบียนสหรัฐฯ อธิบายเอกสารรัฐและกรณีที่ต้องขอข้อมูลเจ้าของจากบริษัท
ได้รับข้อมูลเกี่ยวกับลูกค้าที่เกี่ยวข้องทั้งหมดซึ่งจำเป็นต่อโปรแกรมป้องกันการฟอกเงินที่มีประสิทธิผล
31 CFR Part 1025 — 31 CFR 1025.210(b)(1) (opens in a new tab)
บันทึกผู้เอาประกัน ผู้รับผลประโยชน์ ผู้จ่าย และผู้รับโอน ขอหลักฐานอำนาจบริษัทในการซื้อและสัญญาโอนสิทธิหากผู้ให้กู้ได้รับสิทธิกรมธรรม์ สอบสวนเบี้ยจากบุคคลที่สามที่อธิบายไม่ได้ การเวนคืนรวดเร็ว และการจ่ายให้ผู้รับที่ไม่เกี่ยวข้อง
ข้อกำหนดให้รับรองเจ้าของ 25% แบบทั่วไปตามกฎ CDD ของธนาคารไม่ใช่ข้อกำหนดประกันภัยตาม Part 1025 ขอหลักฐานเจ้าของและการควบคุมเมื่อโปรแกรมตามความเสี่ยงของบริษัทประกันจำเป็น อย่าระบุว่าแบบรับรองของธนาคารเป็นภาคบังคับสำหรับผู้ถือกรมธรรม์ทุกราย
ตัวแทน การยกระดับ และเหตุการณ์กรมธรรม์
Part 1025 ต้องให้บริษัทประกันรวมตัวแทนและนายหน้าในโปรแกรมและรับข้อมูลลูกค้าที่เกี่ยวข้องจากพวกเขา บริษัทประกันยังรับผิดชอบโปรแกรมแม้ตัวกลางเก็บเอกสาร การทดสอบอิสระต้องครอบคลุมการปฏิบัติตามหน้าที่ของตัวแทนและนายหน้าในโปรแกรมด้วย
จัดให้มีการทดสอบอิสระเพื่อติดตามและรักษาโปรแกรมที่เพียงพอ
31 CFR Part 1025 — 31 CFR 1025.210(b)(4) (opens in a new tab)
กิจกรรมน่าสงสัยและเอกสาร SAR
ใช้มาตรการคว่ำบาตรและสอบสวนกิจกรรมกรมธรรม์น่าสงสัย เก็บหลักฐานการตรวจและการยกระดับ หากยื่น SAR ให้เก็บ SAR และเอกสารรองรับห้าปีตามที่กำหนด ตรวจการโอนสิทธิ เวนคืน และคำสั่งจ่ายตามโปรแกรมก่อนปล่อยเงิน