
美国:公司人寿保险客户审核
对购买美国受监管保险产品的公司开展反洗钱核查,不将银行 CDD 规则的所有权要求直接套用于保险。
首先根据 31 CFR 第 1025 部分判断保险公司是否签发或承保受监管产品:团体寿险以外的永久寿险、团体年金以外的年金,或其他具有现金价值或投资特征的保险。定期及团体产品不会仅因由公司购买而成为受监管产品。
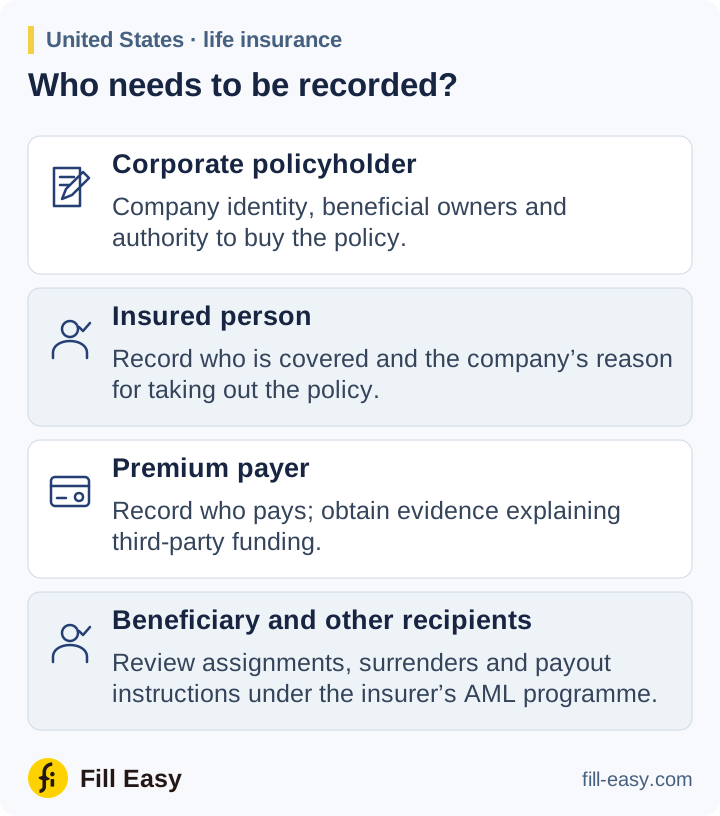
获取投保人及付款证据
保险公司基于风险的反洗钱计划决定所需的客户信息。应获取公司投保人的设立记录、获授权代表信息及保费资金详情。美国公司登记指南介绍州记录,以及哪些所有权信息须向公司获取。
获取有效反洗钱计划所需的所有相关客户信息。
31 CFR 第 1025 部分 — 31 CFR 1025.210(b)(1) (opens in a new tab)
记录被保险人、受益人、支付人及任何受让人。索取公司投保授权;如果贷款人获得保单权利,还须获取转让协议。调查无法解释的第三方保费、迅速退保及向无关收款人付款的情形。
银行 CDD 规则普遍适用的 25% 所有权声明要求,并非第 1025 部分下的保险要求。应根据保险公司基于风险的计划,在需要时获取所有权和控制权证据;不得将银行的声明表格列为每位保单持有人的必备文件。
代理人、上报处理及保单事件
第 1025 部分要求保险公司将代理人和经纪人纳入其计划,并从他们取得相关客户信息。即使由中介机构收集文件,保险公司仍须对计划负责。独立测试也须涵盖代理人和经纪人履行计划下义务的情况。
设立独立测试,以监测并维持适当的计划,
31 CFR 第 1025 部分 — 31 CFR 1025.210(b)(4) (opens in a new tab)
可疑活动及 SAR 记录
采取制裁控制措施,并调查可疑保单活动。保存审核及上报处理证据;如果已提交可疑活动报告(SAR),须按规定将报告及支持文件保留五年。支付款项前,应按计划审核权利转让、退保及付款指示。