
米国:法人向け生命保険の審査
銀行向けCDDの所有者基準を保険にそのまま適用せず、対象保険商品を購入する法人に対する米国のAML確認を説明します。
まず、保険会社が31 CFR Part 1025の対象商品を発行または引き受けるか確認します。対象は団体保険以外の終身型生命保険、団体年金以外の年金、現金価値または投資機能のあるその他の保険です。定期保険や団体保険は、会社が購入するだけでは対象になりません。
購入者と支払いの証拠を取得する
保険会社のリスクに基づくAMLプログラムが必要な顧客情報を定めます。法人購入者の設立記録、権限を持つ代理人、保険料資金の詳細を取得します。米国の登記ガイドは州の記録と、所有情報を会社から取得する必要がある場合を説明します。
効果的なマネーロンダリング防止プログラムに必要な、顧客に関するすべての関連情報を取得する。
31 CFR Part 1025・31 CFR 1025.210(b)(1) (opens in a new tab)
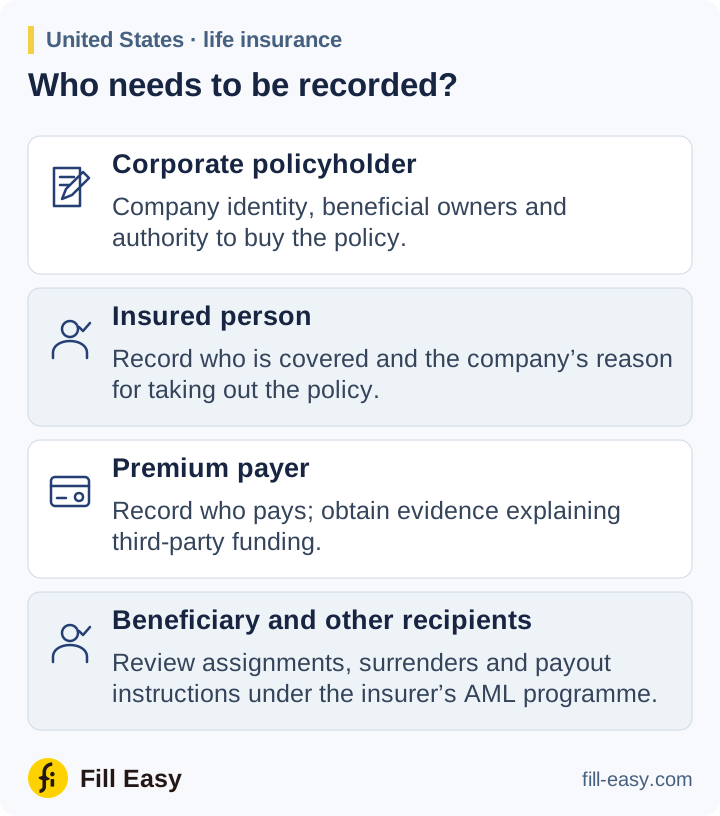
被保険者、受取人、保険料負担者、譲受人を記録します。購入の会社権限と、貸付人が保険上の権利を受ける場合の譲渡契約を請求します。説明のつかない第三者による保険料、迅速な解約、無関係な受領者への支払いを調査します。
銀行CDD規則の一律の25%所有者申告は、Part 1025に基づく保険の要件ではありません。保険会社のリスクに基づくプログラムで必要な場合に所有・支配の証拠を取得し、銀行用の申告書をすべての契約者に必須と表示しないでください。
代理店、上位者への報告、保険上の事象
Part 1025は、保険会社に代理店とブローカーをプログラムへ組み込み、関連する顧客情報を取得するよう求めます。仲介者が書類を集めても、保険会社はプログラムの責任を負います。独立した検査も、プログラム上の代理店・ブローカーの義務の遵守を対象に含める必要があります。
十分なプログラムを監視・維持するため、独立した検査を設けること。
31 CFR Part 1025・31 CFR 1025.210(b)(4) (opens in a new tab)
疑わしい活動とSAR記録
制裁管理を適用し、疑わしい保険活動を調査します。審査と上位者への報告の証拠を保存し、SARを提出した場合はSARと裏付け書類を所定の5年間保持します。資金を支払う前に、プログラムに従って譲渡、解約、支払指示を審査します。