
米国で法人口座を開設する方法
米国銀行の顧客特定、25%の所有基準と支配者基準、2026年2月のFinCENによる追加口座の緩和を説明します。
銀行の顧客特定プログラム(CIP)は、会社名、実在する住所、識別番号を収集し、文書化された手順で本人性を確認します。設立州の設立書類または公的登録記録を取得します。連邦EINは納税者を識別しますが、法人の本人確認に代わるものではありません。
銀行が各顧客の真の身元を把握していると合理的に信じられるようにする。
31 CFR Part 1020・31 CFR 1020.220(a)(2) (opens in a new tab)
所有者と1人の支配者
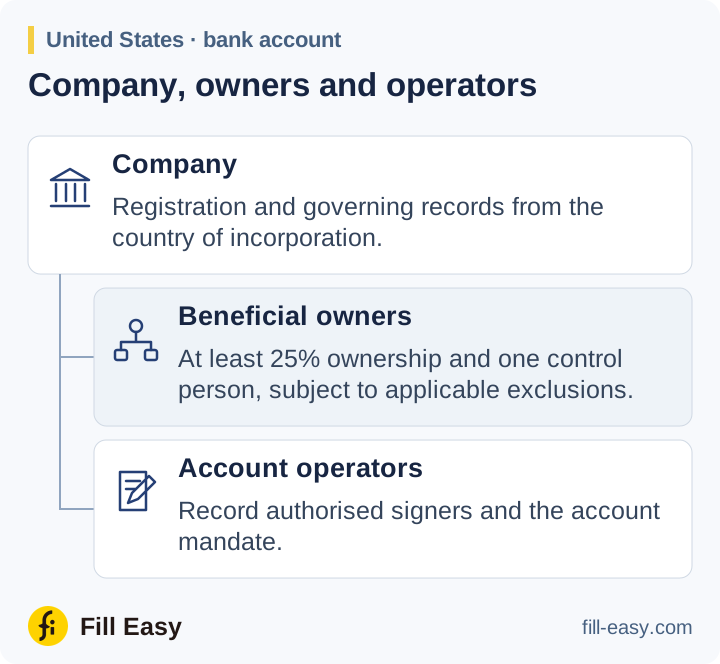
免除対象でない法人顧客について、CDD規則は原則として、株式の25%以上を直接または間接に所有する各個人と、法人の経営に重要な責任を持つ1人の個人の特定・本人確認を求めます。25%に達する所有者がいなくても支配者は必要です。
実質的所有者の申告書または同等の情報と、必要な本人確認事項を取得します。州の会社検索では所有者が省略されることがあるため、該当する個人の特定に必要なら株主記録と所有関係図を請求します。適用した顧客または口座の除外を記録します。
最初の口座の後に追加する口座
FinCENの2026年2月の命令は、既存顧客の追加口座ごとに実質的所有者を自動的に特定・確認する義務を緩和しました。最初の口座の要件は残り、以前の情報に疑義を生じさせる事実がある場合や、銀行のリスクに基づく継続的CDDで必要な場合の再確認も残ります。
口座委任状と継続的CDD
口座操作担当者に関する会社の委任状、見込み支払活動、資金情報を取得します。制裁上の問題を解決し、リスクに応じて強化審査を適用します。CIPとCDDの証拠、委任状、承認を口座ファイルに保存し、関連する変更が判明したら継続監視を通じて所有関係情報を更新します。
CIPには、銀行が顧客の真の身元を把握していると合理的に信じられない場合の対応手順を含めなければならない。
31 CFR Part 1020・31 CFR 1020.220(a)(2)(iii) (opens in a new tab)