
Stany Zjednoczone: otwarcie firmowego rachunku bankowego
Identyfikacja klientów banków USA, próg własności 25% i osoba kontrolująca oraz ulga FinCEN z lutego 2026 r. dla kolejnych rachunków.
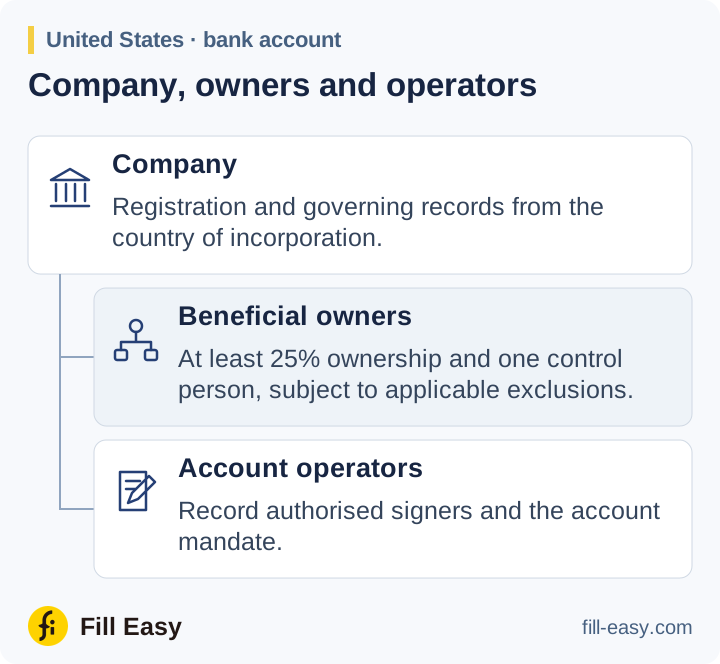
Bankowy Customer Identification Program zbiera nazwę spółki, adres fizyczny i numer identyfikacyjny oraz weryfikuje tożsamość według udokumentowanych procedur. Uzyskaj dokumenty założycielskie lub urzędowy wpis ze stanu założenia; federalny EIN identyfikuje podatnika, ale nie zastępuje weryfikacji spółki.
umożliwić bankowi racjonalne przekonanie, że zna prawdziwą tożsamość każdego klienta.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2) (opens in a new tab)
Właściciele i jedna osoba kontrolująca
Dla niezwolnionego klienta będącego osobą prawną zasada CDD zwykle wymaga identyfikacji i weryfikacji każdej osoby mającej bezpośrednio lub pośrednio co najmniej 25% udziału oraz jednej osoby z istotną odpowiedzialnością kierowniczą. Osoba kontrolująca jest wymagana także wtedy, gdy żaden właściciel nie osiąga 25%.
Uzyskaj oświadczenie o beneficjentach rzeczywistych lub równoważne dane i wymagane dane tożsamości. Wyszukiwanie stanowe może pomijać właścicieli; w razie potrzeby żądaj rejestru wspólników i schematu własności. Zapisz zastosowane wyłączenia klienta lub rachunku.
Kolejne rachunki po pierwszym
Decyzja FinCEN z lutego 2026 r. usuwa automatyczną identyfikację i weryfikację beneficjentów przy każdym kolejnym rachunku istniejącego klienta. Obowiązek przy pierwszym rachunku zostaje, podobnie jak ponowna kontrola, gdy fakty podważają wcześniejsze dane lub wymaga tego bieżąca CDD oparta na ryzyku.
Pełnomocnictwo do rachunku i bieżąca CDD
Uzyskaj pełnomocnictwo spółki dla użytkowników, dane o oczekiwanych płatnościach i finansowaniu. Wyjaśnij sankcje i zastosuj wzmożoną kontrolę, gdy wymaga tego ryzyko. Zachowaj dowody CIP i CDD, pełnomocnictwo i zgodę; aktualizuj własność przy znanych istotnych zmianach.
CIP musi obejmować procedury na wypadek, gdy bank nie może racjonalnie uznać, że zna prawdziwą tożsamość klienta.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2)(iii) (opens in a new tab)