
États-Unis : ouvrir un compte bancaire professionnel
Identification bancaire américaine, seuil de propriété de 25 % et personne contrôlante, et allègement FinCEN de février 2026 pour les comptes supplémentaires.
Le Customer Identification Program de la banque recueille nom, adresse physique et numéro d’identification de la société, puis vérifie son identité selon des procédures documentées. Obtenez les documents de constitution ou un registre officiel de l’État de constitution ; l’EIN fédéral identifie le contribuable mais ne remplace pas la vérification de l’entreprise.
permettre à la banque d’avoir une conviction raisonnable de connaître la véritable identité de chaque client.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2) (opens in a new tab)
Propriétaires et une personne contrôlante
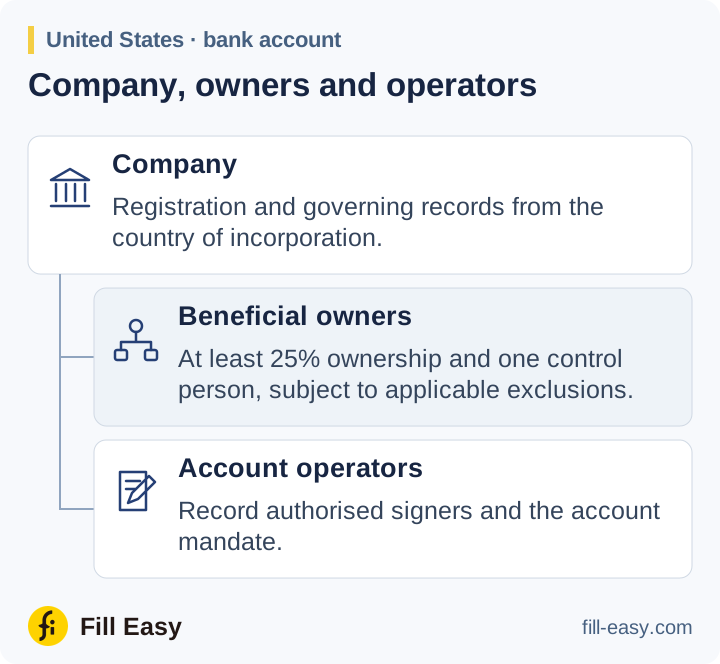
Pour une société cliente non exemptée, la règle CDD exige généralement l’identification et la vérification de chaque personne possédant directement ou indirectement au moins 25 % du capital, et d’une personne chargée de la direction effective. La personne contrôlante est requise même si aucun propriétaire n’atteint 25 %.
Obtenez la certification des bénéficiaires effectifs ou des données équivalentes et les renseignements d’identité requis. Une recherche d’État peut omettre les propriétaires ; demandez au besoin les registres d’actionnaires et un organigramme. Consignez toute exclusion de client ou de compte utilisée.
Comptes supplémentaires après le premier
L’ordonnance FinCEN de février 2026 supprime l’identification et la vérification automatiques des bénéficiaires effectifs pour chaque compte supplémentaire d’un client existant. L’obligation au premier compte demeure, ainsi que les vérifications actualisées si des faits remettent en cause les données antérieures ou si la CDD continue fondée sur le risque de la banque l’exige.
Mandat bancaire et CDD continue
Obtenez le mandat de la société pour les utilisateurs du compte et les informations sur paiements et financement attendus. Résolvez les questions de sanctions et renforcez l’examen si le risque le justifie. Conservez preuves CIP et CDD, mandat et décision dans le dossier ; actualisez la propriété par surveillance continue lors de changements pertinents.
Le CIP doit prévoir des procédures pour les cas où la banque ne peut raisonnablement croire connaître la véritable identité d’un client.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2)(iii) (opens in a new tab)