
美国:公司银行开户
美国银行客户身份识别、25% 所有权及控制人标准,以及 FinCEN 于 2026 年 2 月针对重复开户的豁免。
银行的客户身份识别计划(CIP)收集公司名称、实体地址及识别编号,并按照既定程序核实身份。应从注册成立所在州获取设立文件或官方登记记录;联邦雇主识别号码(EIN)识别纳税人,但不能代替公司身份核实。
使银行能够合理相信自己了解每名客户的真实身份。
美国联邦法规第 31 编第 1020 部分 — 31 CFR 1020.220(a)(2) (opens in a new tab)
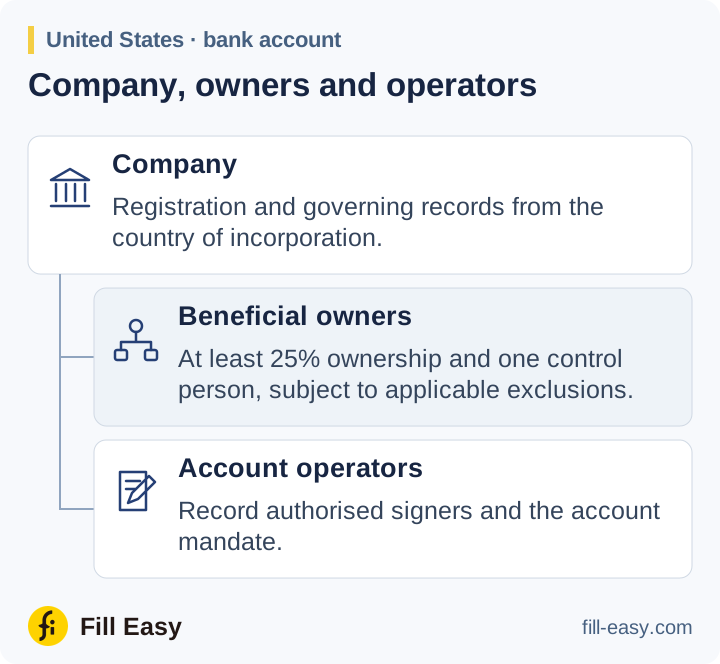
所有人及一名控制人
对于不获豁免的法律实体客户,客户尽职调查(CDD)规则一般要求识别并核实每名直接或间接持有至少 25% 股权的个人,以及一名对管理该实体负有重大责任的个人。即使没有所有人达到 25%,仍须识别一名控制人。
获取实际受益所有权声明或同等信息,以及所需的身份资料。州公司查询可能不显示所有人,因此必要时应索取股东记录和所有权结构图,以识别相关个人。须记录采用的任何客户或账户豁免。
首个账户之后的其他账户
FinCEN 于 2026 年 2 月的命令,取消了现有客户每次增开账户时自动重新识别及核实实际受益所有人的要求。首个账户的要求仍然适用;如果事实使先前信息受到质疑,或银行基于风险的持续尽职调查要求更新信息,仍须重新核查。
账户授权及持续尽职调查
获取公司的账户操作人授权文件、预期付款活动和资金信息。查清制裁问题,并在风险需要时加强审核。将 CIP 和 CDD 证据、授权文件及批准决定保存在账户档案;后续得知相关变化时,须通过持续监测更新所有权信息。
CIP 须制定程序,以应对银行无法合理相信自己了解客户真实身份的情形。
美国联邦法规第 31 编第 1020 部分 — 31 CFR 1020.220(a)(2)(iii) (opens in a new tab)