
Stati Uniti: aprire un conto bancario aziendale
Identificazione bancaria USA, proprietà del 25% e persona di controllo, e agevolazione FinCEN di febbraio 2026 per conti aggiuntivi.
Il Customer Identification Program della banca raccoglie denominazione, indirizzo fisico e numero identificativo e verifica l’identità secondo procedure documentate. Ottenete documenti costitutivi o registro ufficiale dello Stato di costituzione; l’EIN federale identifica il contribuente ma non sostituisce la verifica societaria.
permettere alla banca di ritenere ragionevolmente di conoscere la vera identità di ogni cliente.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2) (opens in a new tab)
Proprietari e una persona di controllo
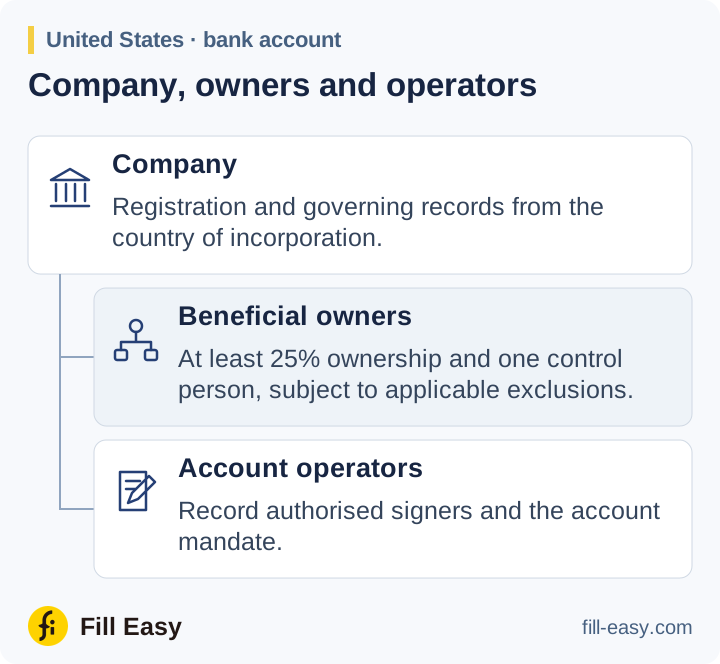
Per un cliente societario non esente, la regola CDD richiede generalmente identificazione e verifica di ogni persona che possiede direttamente o indirettamente almeno il 25% del capitale e di una persona con responsabilità significativa di gestione. La persona di controllo serve anche se nessun proprietario arriva al 25%.
Ottenete certificazione dei titolari effettivi o dati equivalenti e identificativi richiesti. Una ricerca statale può omettere i proprietari; chiedete registri degli azionisti e organigramma se necessario. Documentate esclusioni di cliente o conto utilizzate.
Conti aggiuntivi dopo il primo
L’ordine FinCEN di febbraio 2026 elimina identificazione e verifica automatiche dei titolari effettivi a ogni conto aggiuntivo di un cliente esistente. Resta l’obbligo al primo conto, come i controlli aggiornati quando fatti nuovi mettono in dubbio i dati precedenti o la CDD continuativa basata sul rischio lo richiede.
Mandato e CDD continuativa
Ottenete mandato societario per gli operatori e dati su pagamenti e fondi attesi. Risolvete sanzioni e rafforzate l’esame se il rischio lo richiede. Conservate prove CIP e CDD, mandato e approvazione; aggiornate la proprietà mediante monitoraggio continuo quando emergono modifiche rilevanti.
Il CIP deve prevedere procedure per i casi in cui la banca non può ritenere ragionevolmente di conoscere la vera identità del cliente.
31 CFR Part 1020 — 31 CFR 1020.220(a)(2)(iii) (opens in a new tab)