
Taiwan: penerimaan nasabah asuransi jiwa korporasi
Pemeriksaan pemegang polis korporasi dan waktu verifikasi penerima manfaat dalam penerimaan nasabah asuransi jiwa Taiwan.
Peroleh informasi pendaftaran pemegang polis korporasi, dokumen anggaran dasar, dan kewenangan perwakilannya. Panduan register Taiwan menunjukkan rincian terdaftar yang tersedia; minta catatan pemegang saham dari perusahaan bila register tidak mengungkap pemilik yang relevan.
Kepemilikan pemegang polis
Untuk nasabah polis jiwa korporasi, terapkan kriteria Pasal 3 yaitu kepemilikan pengendali lebih dari 25% saham atau modal, diikuti kendali dengan cara lain dan pilihan akhir pejabat manajemen senior. Catat setiap pengecualian yang berlaku. Pengecualian untuk produk non-jiwa atau tanpa cadangan tertentu bukan pengecualian umum bagi asuransi jiwa.
Verifikasi perwakilan yang berwenang dan peroleh mandat perusahaan untuk pembelian polis. Catat tertanggung dan pembayar premi, dengan informasi pendukung untuk pembayar pihak ketiga atau manfaat yang dialihkan.
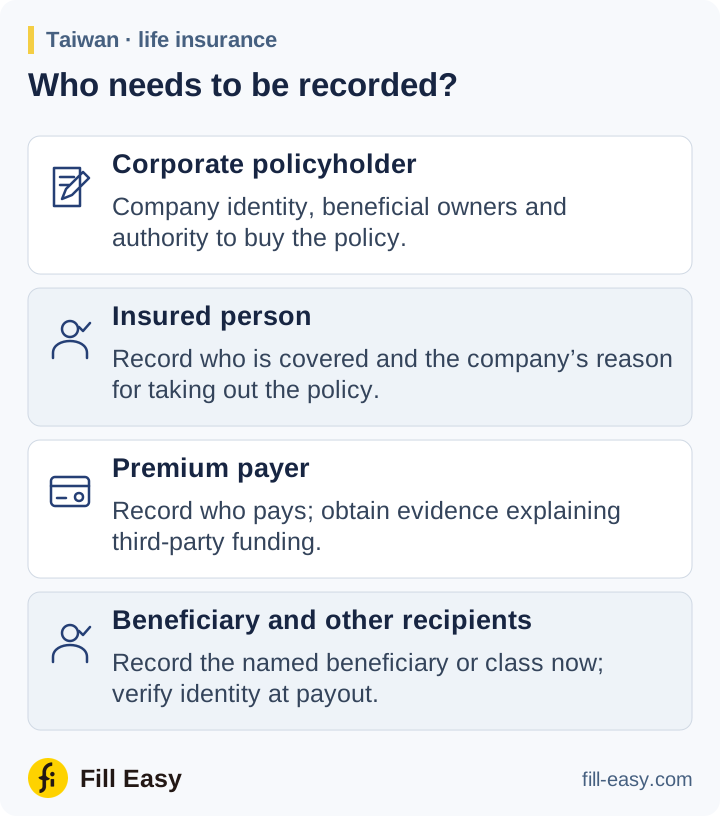
Catat penerima sekarang; verifikasi saat pembayaran
Untuk penerima manfaat yang disebutkan namanya, Pasal 3 mewajibkan nama dan nomor dokumen identitas atau tanggal pendaftaran/pendirian. Untuk penerima yang ditentukan menurut kelompok atau deskripsi, peroleh rincian cukup untuk mengenali penerima saat manfaat jatuh tempo. Verifikasi identitas penerima saat pembayaran.
Memverifikasi identitas penerima manfaat pada saat pembayaran.
Peraturan AML FSC — Pasal 3(8)(3) (opens in a new tab)
Terapkan pemeriksaan PEP terpisah bagi penerima manfaat polis jiwa dan pemilik manfaat mereka sebelum manfaat atau pembayaran penebusan terkait dilakukan. Eskalasikan kasus berisiko lebih tinggi menurut prosedur uji tuntas diperketat perusahaan asuransi.
Perubahan perlindungan dan penerima manfaat
Tinjau peningkatan perlindungan yang tidak biasa, instruksi penerima baru, pengalihan, dan perubahan kepemilikan perusahaan. Simpan perubahan, hasil verifikasi, dan alasan persetujuan pembayaran dalam berkas polis.
Lembaga keuangan harus melakukan uji tuntas berkelanjutan terhadap hubungan usaha