
台湾:公司人寿保险客户审核
台湾人寿保险客户审核中的公司保单持有人核查及受益人核实时间。
获取公司保单持有人的登记信息、章程文件及代表人权限。台湾公司登记指南介绍可获取的登记信息;如果登记资料未披露相关所有人,应向公司索取股东记录。
保单持有人的所有权
对于公司人寿保险客户,根据第 3 条先核查持有超过 25% 股份或资本的控制性所有人,然后核查其他方式的控制权,最后才采用高级管理人员后备标准。须记录任何适用的豁免。某些非寿险或无需提存准备金的产品豁免,并非所有人寿保险的一般豁免。
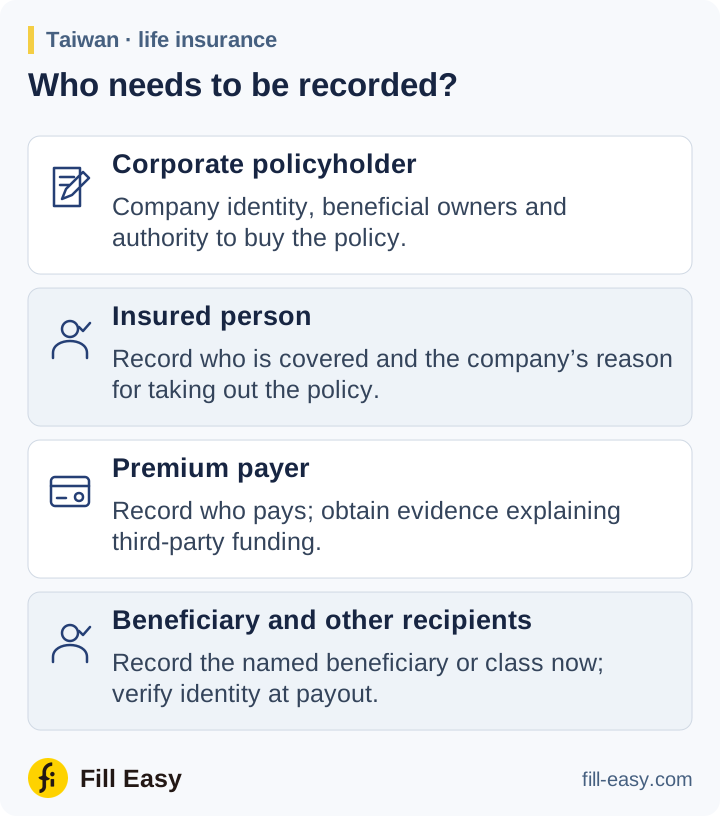
核实获授权代表的身份,并获取公司投保授权文件。记录被保险人及保费支付人;如由第三方付款或保险利益已转让,也应获取支持材料。
现在记录受益人;付款时核实
对于指名受益人,第 3 条要求记录姓名和身份证明文件号码,或登记/注册成立日期。如果按类别或描述指定受益人,须获取足以在保险利益到期支付时识别收款人的信息。受益人的身份须在付款时核实。
在付款时核实受益人的身份。
台湾金融监督管理委员会反洗钱规定第 3 条 (8)(3) (opens in a new tab)
在支付保险利益或相关退保款之前,应另行对人寿保单受益人及其实际受益所有人进行政治公众人物(PEP)核查。较高风险个案须按照保险公司的强化尽职调查程序上报处理。
保障及受益人的变更
审核不寻常的保障额度增加、新的受益人指示、权利转让及公司所有权变更。应将修订、核实结果和批准付款的理由与保单档案一并保存。
金融机构应对业务关系进行持续尽职调查