
Bermuda: Geschäftskonto eröffnen
Eigentum über 25 %, Geschäftsführung und Bankmandat nach BMA-Leitlinien.
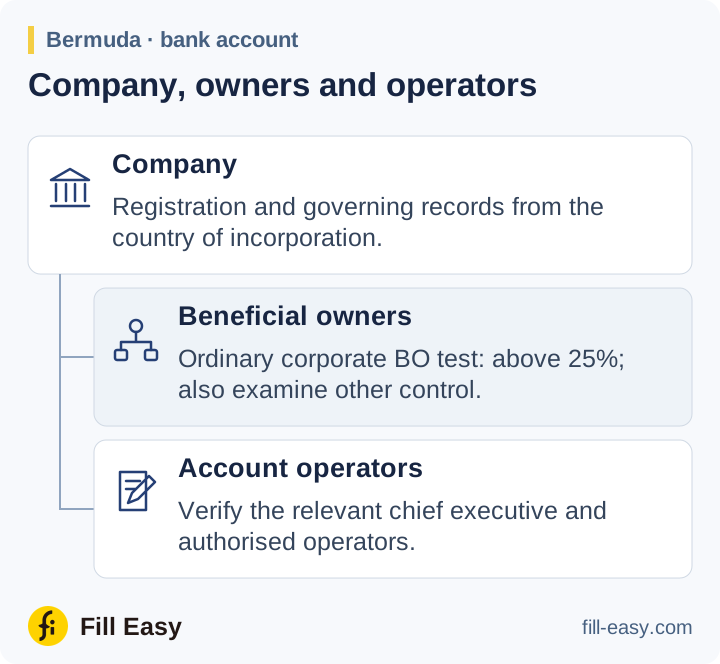
Beschaffen Sie Register- und Satzungsunterlagen, Tätigkeitsbeschreibung, Anschriften und relevante Vertreter. Der Bermuda-Registerleitfaden nennt beim Registrar of Companies verfügbare Unterlagen. Verlangen Sie Gesellschaftsunterlagen zu Anteilseignern, wenn öffentliche Produkte keine Eigentümer nennen.
Eigentümer, Leitung und Kontonutzer
Die BMA-Leitlinien erfassen letztliches Eigentum oder Kontrolle über 25 % bei gewöhnlichen Unternehmenskunden und Kontrolle jenseits der Anteilsquote. Beschaffen Sie Eigentumskette und Vereinbarungen zu Leitungs- oder Ernennungsrechten. Ersetzen Sie den Banktest nicht durch die gesonderte 10-%-Schwelle für Corporate Service Providers.
mehr als 25 % der Gelder, Vermögenswerte, Anteile oder Stimmrechte eines Kunden
BMA General Guidance — Absatz 4.76(a) (opens in a new tab)
Die Leitlinien verlangen auch Identifizierung und Überprüfung des betreffenden Chief Executive oder einer gleichwertigen Person bei juristischen Kunden. Prüfen Sie die handelnde Person und Befugnis und bewahren Sie Bankmandat und erforderliche Beschlüsse auf.
Vor Beginn der Tätigkeit
Stellen Sie Kontozweck und Finanzierung fest und beschaffen Sie Belege für ungewöhnliche Vereinbarungen. Wenden Sie verstärkte Maßnahmen und relevante PEP-Genehmigungen an und klären Sie Sanktionstreffer.
Hintergrund und Zweck aller komplexen oder ungewöhnlich großen Transaktionen sowie ungewöhnlicher Transaktionsmuster ohne erkennbaren wirtschaftlichen oder rechtmäßigen Zweck untersuchen
BMA General Guidance — Absatz 7.6(b) (opens in a new tab)
Die begrenzte Niedrigrisiko-Ausnahme für eine Überprüfung während der Einrichtung umfasst Kontrollen ausgehender Mittel und Transaktionen; sie erlaubt kein uneingeschränktes unüberprüftes Konto. Dokumentieren Sie Bedingungen und Abschlussmaßnahmen jeder genutzten Ausnahme.
Änderungen von Eigentum und Tätigkeit
Prüfen Sie Eigentum, Kontonutzer und Tätigkeit laufend und beschaffen Sie neue Nachweise bei wesentlichen Änderungen.