
QFC: firmowe ubezpieczenie na życie
Firmowe polisy na życie QFC: 20% własności, weryfikacja uposażonych i szczególne zasady PEP przy wypłacie.
Uzyskaj rejestrację, dane działalności i własności firmy ubezpieczającej według AML/CFTR. Przewodnik po rejestrze Kataru odróżnia QFC od kontynentu. Zweryfikuj przedstawiciela i upoważnienie do zakupu.
Własność firmy i składki
AML/CFTR 1.3.5 obejmuje osoby posiadające lub kontrolujące co najmniej 20% udziałów lub praw głosu oraz inaczej kontrolujące zarząd. Uzyskaj odpowiednie dokumenty udziałowców i kontroli.
Zapisz ubezpieczonego, płatnika składek i cel ochrony. Uzyskaj warunki finansowania i cesji, gdy kredytodawca ma prawa z polisy, oraz dowody składek osób trzecich.
uzyskiwanie informacji o źródłach majątku i środków klienta;
QFCRA AML/CFTR — AML/CFTR 4.2.1(1)(d) (opens in a new tab)
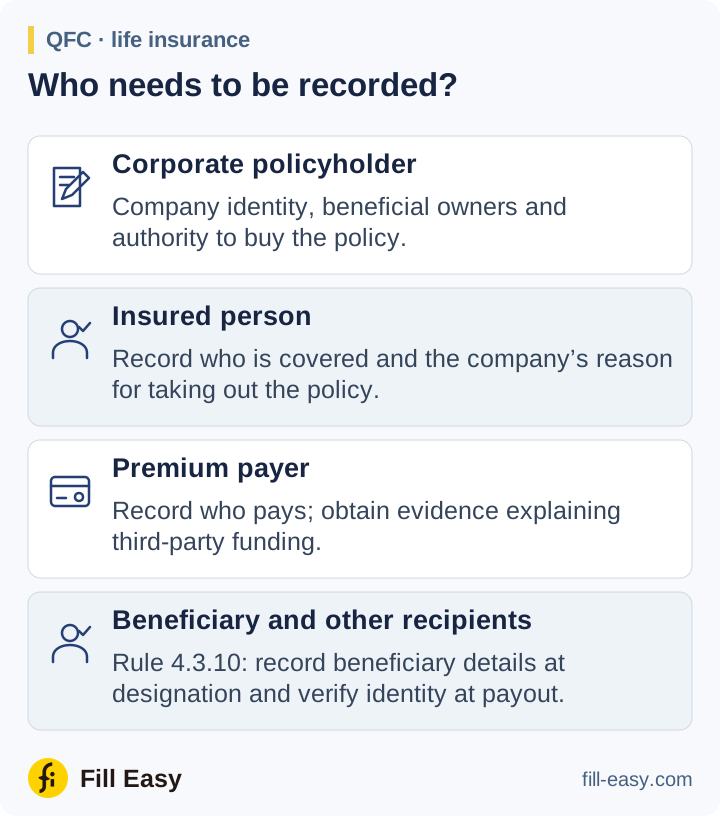
Uposażeni według reguł 4.3.10–11
Zapisz nazwisko wskazanego uposażonego lub dane o klasie albo opisie wystarczające do ustalenia tożsamości przy wypłacie. Zweryfikuj każdego uposażonego przy wypłacie. Przy uposażonej firmie o podwyższonym ryzyku stosuj dodatkowe kontrole beneficjentów rzeczywistych z reguły.
zweryfikować tożsamość każdego uposażonego w chwili wypłaty.
QFCRA AML/CFTR — AML/CFTR 4.3.10(2) (opens in a new tab)
Przed wypłatą reguła 4.3.11 wymaga rozsądnych środków ustalenia, czy uposażony lub jego beneficjent rzeczywisty jest PEP. Jeśli taki PEP stwarza wyższe ryzyko, poinformuj kierownictwo wyższego szczebla, wykonaj wzmożoną weryfikację relacji ubezpieczającego i przekaż FIU wymagane przez regułę zgłoszenie podejrzanej transakcji.
Cesje i nowi odbiorcy
Sprawdź cesje, zmiany uposażonych i wnioski o wykup względem aktualnych praw z polisy. Uzyskaj dowód prawa nowego odbiorcy i potwierdź uprawnienie do instrukcji przed wypłatą.