
Holandia: firmowe ubezpieczenie na życie
Kontrole Wwft dla holenderskich firmowych polis na życie: reprezentacja, składki i uposażeni.
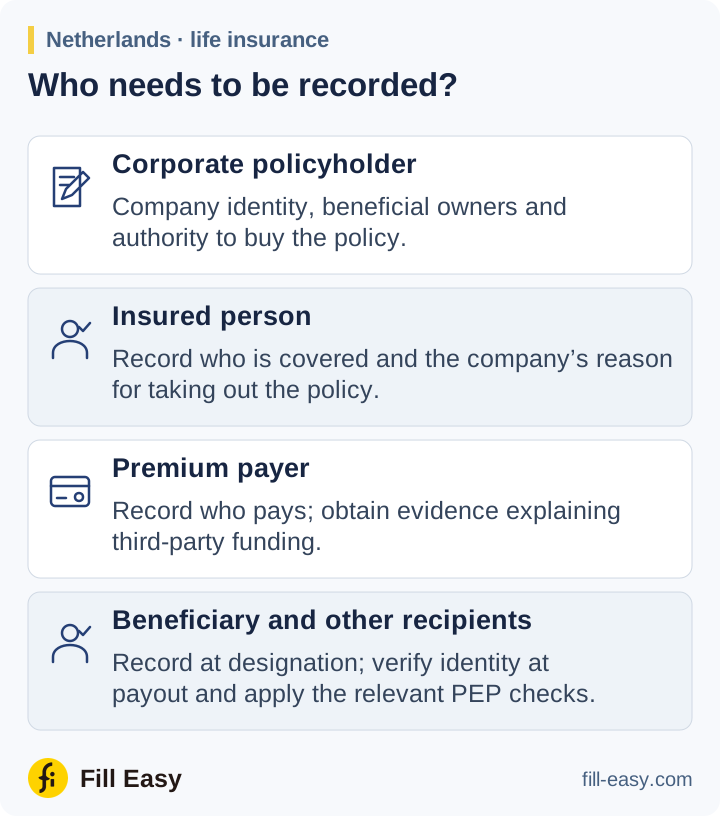
Dla holenderskiej firmy zawierającej polisę na życie uzyskaj dane rejestracyjne i reprezentacyjne KVK, dane działalności i dokumenty własności. Ustal UBO i weryfikuj ich rozsądnymi środkami według Wwft. Jeśli udziałowiec korporacyjny lub podstawiona osoba ukrywa kontrolę, uzyskaj odpowiednie umowy.
Pełnomocnictwo i płatnik składek
Sprawdź, kto może wiązać firmę według wpisanych zasad reprezentacji. Uzyskaj uchwałę lub pełnomocnictwo do zakupu, uwzględniając podpis łączny, i zweryfikuj osobę działającą.
Zapisz ubezpieczonego, uposażonego, płatnika i firmowy powód polisy. Żądaj finansowania i cesji, jeśli kredytodawca ma prawa z polisy. Uzyskaj dowody składek opłacanych przez inną firmę lub osobę.
Uposażeni i zmiana instrukcji
Zbierz dane uposażonych przy wyznaczeniu, w tym wystarczające do ustalenia odbiorcy wskazanego kategorią lub opisem. Stosuj wymogi weryfikacji tożsamości specyficzne dla ubezpieczeń przy wypłacie i odpowiednie kontrole PEP przed świadczeniem.
Traktuj cesję, zmianę uposażonego i wcześniejszy wykup jak instrukcje wymagające kontroli aktualnych praw i uprawnień. Potwierdź prawo odbiorcy i zbadaj niewyjaśnione płatności na niepowiązany rachunek.
Podwyższone ryzyko i nietypowe transakcje
Aktualizuj weryfikację ubezpieczającego i stosuj wzmożone środki przy podwyższonym ryzyku. Zgłaszaj FIU-NL nietypowe transakcje spełniające właściwe wskaźniki; zachowaj ocenę i dokumenty polisy.
musi zgłaszać nietypowe transakcje do FIU-Holandia.
DNB guidance on the Wwft — Notification duty (opens in a new tab)
Zakres kontroli należy dopasować do ryzyka danego typu klienta, relacji, produktu lub transakcji.
DNB guidance on the Wwft — Customer due diligence (opens in a new tab)