
France : ouvrir un compte bancaire d’entreprise
Immatriculation, bénéficiaires effectifs et représentation bancaire selon les lignes directrices de l’ACPR.
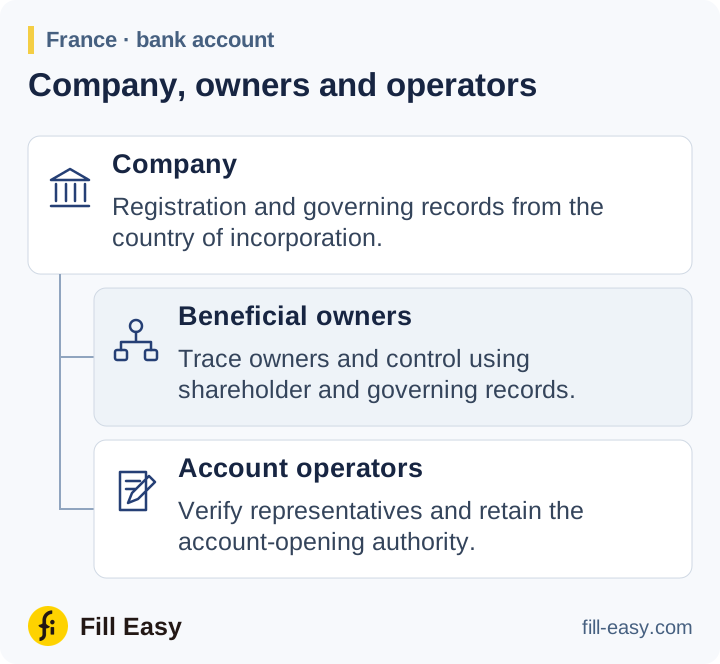
Pour une société française, obtenez un Kbis récent ou une autre preuve d’immatriculation appropriée. Le guide des registres français explique RCS, RNE et documents déposés. Les lignes directrices de l’ACPR précisent les mentions enregistrées et les documents indépendants servant à vérifier une personne morale.
présentation de tout document écrit à caractère probant
Reformulation française : présenter un document écrit ayant une valeur probante.
Propriété et pouvoirs
Identifiez les personnes physiques qui détiennent ou contrôlent en dernier ressort le client et prenez les mesures de vérification requises. Obtenez les pièces relatives aux actionnaires et au contrôle à chaque niveau pertinent. L’accès au registre des bénéficiaires effectifs obéit à ses propres conditions ; si une donnée n’y est pas accessible à la banque, demandez sa preuve directement à la société.
Vérifiez l’identité et les pouvoirs du représentant. Utilisez les données de représentation enregistrées et la délégation ou le mandat bancaire. Si un opérateur du compte n’a aucun pouvoir inscrit, obtenez le document l’autorisant à donner des instructions.
Objet, financement et approbation
Consignez l’activité, l’objet du compte, les paiements attendus et son financement. Si la société attend des recettes selon une convention de trésorerie de groupe, obtenez cette convention et identifiez les sociétés participantes. Une description générale de l’activité ne prouve pas le droit d’encaisser pour des tiers.
Appliquez les mesures renforcées exigées pour les relations à risque élevé, notamment les cas de PPE pertinents. Résolvez les alertes de sanctions et les incohérences importantes avant l’acceptation ; consignez les preuves et l’approbation.
Changements de direction et de flux
Surveillez les opérations et actualisez la connaissance du client pendant la relation. Les changements de direction, de propriété ou d’activité de paiement imposent de revoir les données touchées ; conservez les nouvelles pièces et les motifs d’escalade.
d’apprécier le profil de risque de la relation d’affaires et d’exercer la vigilance constante.
Reformulation française : évaluer le profil de risque de la relation et exercer une surveillance continue.