
QFC : ouvrir un compte bancaire professionnel
Ouverture bancaire au QFC : propriété de 20 %, contrôle du compte et pouvoir de la société selon les règles QFCRA.
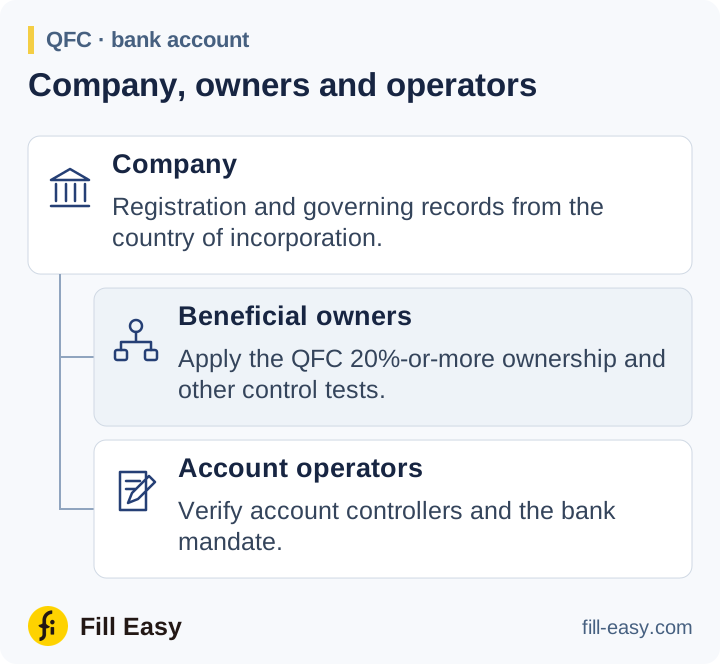
Obtenez immatriculation, statuts, adresses et direction. Pour une société QFC, utilisez les registres QFC ; le guide du registre qatari explique les voies continentale et QFC distinctes.
Propriétaires et contrôleurs du compte
AML/CFTR 1.3.5 inclut les personnes possédant ou contrôlant au moins 20 % des actions ou droits de vote et celles contrôlant autrement la direction. La propriété effective du compte inclut le contrôle effectif ultime et les personnes dont les signataires suivent les instructions.
au moins 20 % des actions ou droits de vote
QFCRA AML/CFTR — AML/CFTR 1.3.5(1)(a) (opens in a new tab)
Obtenez registres d’actionnaires, documents des sociétés intermédiaires et accords de contrôle. Vérifiez les personnes agissant pour la société et leur pouvoir. Conservez le mandat nommant signataires et personnes habilitées à les instruire.
Terminer l’examen d’ouverture
Consignez opérations, contreparties et financement attendus. Demandez les documents d’investissement, prêt ou commerce nécessaires. Appliquez délais de vérification AML/CFTR et mesures renforcées dans les cas pertinents à risque accru.
obtenir des informations sur l’origine du patrimoine et des fonds du client ;
QFCRA AML/CFTR — AML/CFTR 4.2.1(1)(d) (opens in a new tab)
Résolvez les alertes de sanctions et appliquez approbations PPE et enquêtes sur les fonds requises avant acceptation. Consignez fondement et contrôles des exceptions autorisées ou vérifications en suspens.
Suivi continu selon la règle 4.3.13
AML/CFTR 4.3.13 exige un suivi continu. Actualisez propriété, pouvoirs et activité après changements importants et enquêtez sur les opérations incompatibles avec l’activité déclarée.