
南アフリカ:法人向け生命保険の受入審査
FIC法と保険会社のリスク管理・コンプライアンスプログラムに基づく法人保険審査。
FIC法附則1の項目8は関連する生命保険事業を対象とし、再保険を除外します。法人契約者のCIPCまたは本国登記資料、統治文書、事業情報、所有構造を取得します。
所有者と代表者
第21B条の支配的所有、その他の支配、上級経営者という順序を適用します。実質的所有者を特定し、合理的な措置で確認します。この手続に一律の25%所有基準はありません。証拠と保険会社のリスク評価の根拠を保管します。
顧客の実質的所有者の本人確認のため合理的な措置を講じる
金融情報センター法・第21B条(2)(b) (opens in a new tab)
代表者の本人と保険購入権限を確認します。将来の譲渡、解約、指示変更に備えて会社の委任状を取得します。
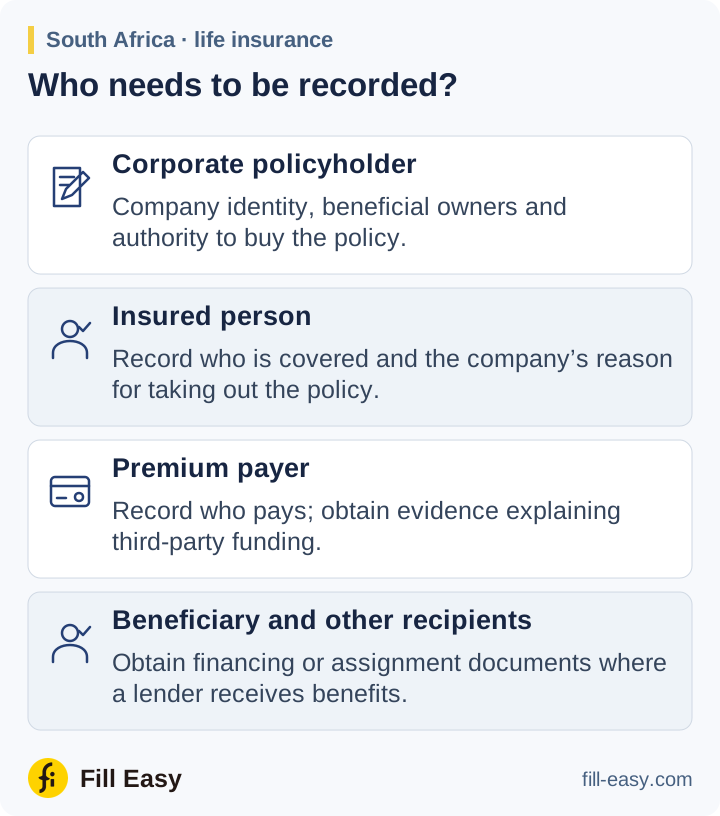
目的、保険料、受領者
第21A条に従い保障の理由と予定資金源を把握します。被保険者、支払者、受取人を記録します。第三者の保険料を説明する資料と、貸し手が保険金を受け取る場合の融資・譲渡書類を取得します。
保険会社のリスク管理・コンプライアンスプログラムに基づく受取人・支払い管理を適用します。支払い前に受領者の権利、該当する本人確認資料、指示権限を確認します。早期解約や新しい受領者への支払いを、現在の保険契約上の権利と照合します。
強化確認とCDD未完了
第21C条の継続的CDDに従い、所有者、受取人、支払権の変更を見直します。必要な強化措置と要人関連措置を適用し、制裁審査の所見を解決します。必要なCDDを実施できなければ第21E条を適用し、第29条報告を検討して、審査と判断の証拠を保管します。
取引関係について継続的なデューデリジェンスを行う